


Monzo en España, frente a Revolut y Trade Republic: 4% TAE en los primeros 5.000 euros y sin nómina
- Tras 12 meses, baja al 2,5%, que se aplica hasta 100.000 euros
- Sin comisión de mantenimiento ni depósito mínimo


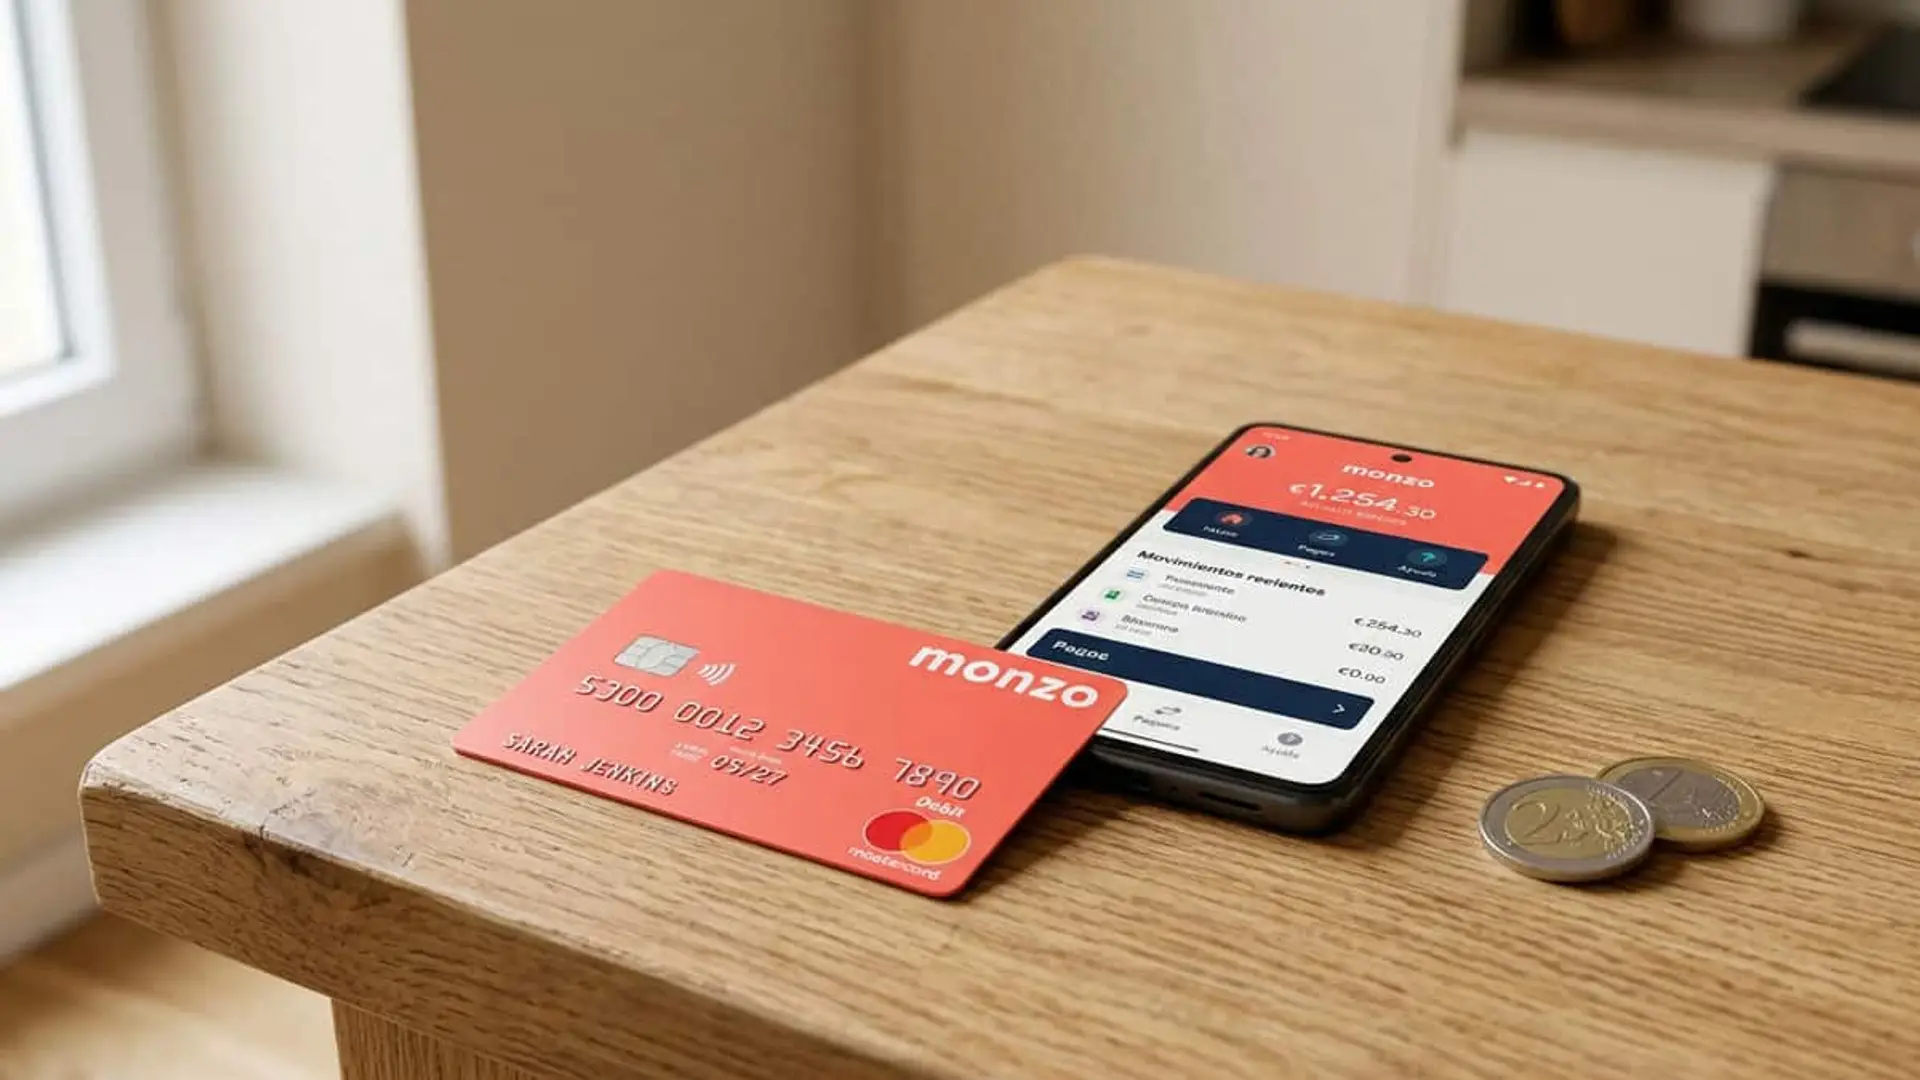
Monzo en España arranca con un 4% TAE durante 12 meses sobre los primeros 5.000 euros, sin exigir nómina ni comisiones de mantenimiento. El neobanco británico, que según la compañía suma unos 16 millones de clientes en Reino Unido, abre desde el 28 de octubre el alta directa a los residentes en España.
Su director general, Francisco Sierra, asegura que la ambición es “ser el banco líder en número de clientes y en actividad”. De momento, la entidad no ofrece préstamos, hipotecas ni productos de inversión.
Cómo funciona la oferta de bienvenida del 4% TAE
La promoción remunera con un 4% TAE (3,93% TIN) los primeros 5.000 euros durante 12 meses, sin exigir nómina. Pasado ese plazo,
La oferta es para quien abra la hucha antes del 31 de diciembre de 2026 y tenga la cuenta corriente de Monzo. Con un saldo diario de 5.000 euros durante 12 meses, genera 196,50 euros brutos de intereses, según el cálculo de la propia entidad.
La Hucha Remunerada paga un 2,50% TAE (2,47% TIN) sobre los primeros 100.000 euros, con abono mensual de intereses y liquidez total. Con 10.000 euros durante un año suma 250 euros brutos. Para contratarla hace falta la cuenta corriente de Monzo, que no remunera (0% TAE).
“Monzo irrumpe con una propuesta muy bien calibrada para captar atención rápido: una rentabilidad alta, pocas barreras de entrada y una experiencia digital ya probada en Reino Unido. Esa combinación le permite posicionarse desde el lanzamiento entre los operadores más competitivos”, explica Pablo Vega, experto en finanzas de Roams.
| Rentabilidad | Saldo remunerado | |
|---|---|---|
| Oferta de bienvenida (12 meses) | 4% TAE | Primeros 5.000 € |
| Resto del saldo | 2,5% | Hasta 100.000 € en total |
| Hucha Remunerada | 2,50% TAE (2,47% TIN) | Hasta 100.000 € |
| Cuenta corriente | 0% TAE | No remunera |
Qué incluye la cuenta de Monzo en España
Monzo ofrece cuenta personal, cuenta para menores, cuenta compartida y cuenta para autónomos, además de pagos SEPA, tarjetas y Bizum. La cuenta no cobra comisión de mantenimiento ni exige depósito mínimo. Incluye tarjeta física y tarjetas virtuales compatibles con Apple Pay y Google Pay.
Los pagos en el extranjero se hacen al tipo de cambio de Mastercard, sin recargo de Monzo. La cuenta incluye IBAN español y Bizum. Monzo no cobra comisión por retirar efectivo en España, aunque el operador del cajero puede aplicar la suya. Fuera de España ofrece tres retiradas gratuitas cada 30 días y cobra 3 euros por retirada a partir de la cuarta.
Monzo opera en España con licencia bancaria irlandesa. Sus depósitos están cubiertos por el Sistema de Garantía de Depósitos de Irlanda, hasta 100.000 euros por cliente.
Monzo abrió una lista de espera el 21 de mayo, con acceso por tandas, y cierra ahora su fase beta. Desde el 28 de octubre, cualquier residente en España puede darse de alta sin esperar turno.
Para abrir la cuenta personal hay que residir en España y ser mayor de 18 años. La atención en español funciona las 24 horas para consultas urgentes.
Bizum con 60 segundos para cancelar un pago
Monzo ha trabajado con Bizum para añadir funciones propias. El cliente puede cancelar un envío durante los primeros 60 segundos si se ha equivocado de destinatario o de importe. La app también avisa de solicitudes de dinero sospechosas antes de pagar.
Otra novedad permite dividir una cuenta entre varias personas aunque no sean clientes de Monzo, y la entidad les recuerda el pago. Bizum también funciona desde cualquiera de las cuentas del banco.
En seguridad, la entidad anuncia herramientas contra el fraude en tiempo real:
- Aviso de llamada: la app indica si el cliente está hablando por teléfono cuando la abre.
- Transferencias grandes: solo se pueden hacer desde lugares de confianza, como la casa o el trabajo.
- Código QR seguro: se escanea antes de hacer transferencias de importe elevado.
- Revisión de un tercero: el cliente puede pedir a un familiar o amigo que revise las transferencias importantes.
- Notificaciones y bloqueo: cada pago genera un aviso y la tarjeta se bloquea al instante desde la app.
Autónomos y empresas: huchas para el IVA
Monzo llega con cuentas para autónomos y empresas desde el primer día. Incluye huchas automáticas para impuestos, que permiten ir apartando el IVA, y facturas digitales integradas en el móvil. También ayudará a las empresas a constituirse como sociedad.
Sierra ve ahí una oportunidad porque “los bancos digitales todavía no se han metido de lleno”. Según la compañía, cerca de un millón de sus clientes en Reino Unido son pymes. La entidad descarta ofrecer servicios de marca blanca a otras entidades.
Lo que Monzo no ofrece todavía en España
Monzo no lanza de momento préstamos, hipotecas ni productos de inversión, aunque Sierra no cierra la puerta. Sobre el crédito, afirma que están “explorando para cuando estemos asentados”. Sobre la inversión, que “pasados los primeros meses queremos lanzar la parte de inversión”.
El directivo tampoco fija un plazo para la rentabilidad en España. “No tenemos un horizonte necesario, obligado, de cuándo queremos ser rentables”, ha explicado. Su objetivo, añade, es “crecer y convertirnos en los líderes del mercado”.
Monzo no concreta cuántos clientes pretende captar durante su primer año ni fija cifras objetivo. Sierra sí reconoce que tienen en mente “que miles de clientes puedan hacer el onboarding cada día”. Sí sostiene que su modelo de negocio se basa en los intereses y en las comisiones de intercambio de los pagos con tarjeta. En Reino Unido suma además suscripciones de pago para empresas, un modelo que de momento no replicará en España.
“Tiene lógica desde el punto de vista de riesgo: primero capta clientes, depósitos y actividad; después, cuando tenga más información y escala local, puede empezar a monetizar con productos de mayor margen”, apunta Vega, el experto de Roams.
Quién es Monzo y por qué elige España
Fundado en Londres en 2015, Monzo suma unos 16 millones de clientes en Reino Unido, según la compañía. Más de 10 millones los usan de forma activa y unos 5 millones lo consideran su banco principal. La entidad cuenta como cliente principal a quien realiza movimientos superiores a 800 libras en un periodo de 35 días.
“Monzo no llega a España como un proyecto por demostrar. En Reino Unido ya ha conseguido combinar escala, crecimiento y rentabilidad, y casi la mitad de sus usuarios activos lo utiliza como banco principal. Eso le da una base muy distinta a la de un neobanco que todavía esté buscando validar su modelo”, señala Vega.
El director general define a España como “la puerta para la Europa continental”. Monzo ya opera también en Irlanda, pero Sierra insiste en que “ahora España es la prioridad”. El equipo local suma 80 trabajadores entre Madrid y Barcelona.
En el ejercicio cerrado el 31 de marzo de 2026, Monzo obtuvo 172,6 millones de libras de beneficio ajustado antes de impuestos, un 20% más que un año antes, según sus resultados anuales.
Publicidad. Contenido patrocinado. La presente web, en calidad de afiliado, podrá percibir ingresos derivados de compras que cumplan los requisitos exigibles.
 Fuente de la imagen principal: Montaje Roams


Últimas noticias
Comentarios
