


El Gobierno prevé otra deducción para que el SMI de 2027 no pague IRPF
- La deducción de 2026 es de 590,89 euros y desaparece al llegar a 20.048,45 euros brutos


El Gobierno prevé aprobar una nueva deducción fiscal para que quienes cobren el SMI de 2027 no tengan que pagar IRPF por ese salario. Sin embargo, la medida todavía no está aprobada y habrá que esperar a que se concrete la subida del salario mínimo del próximo año.
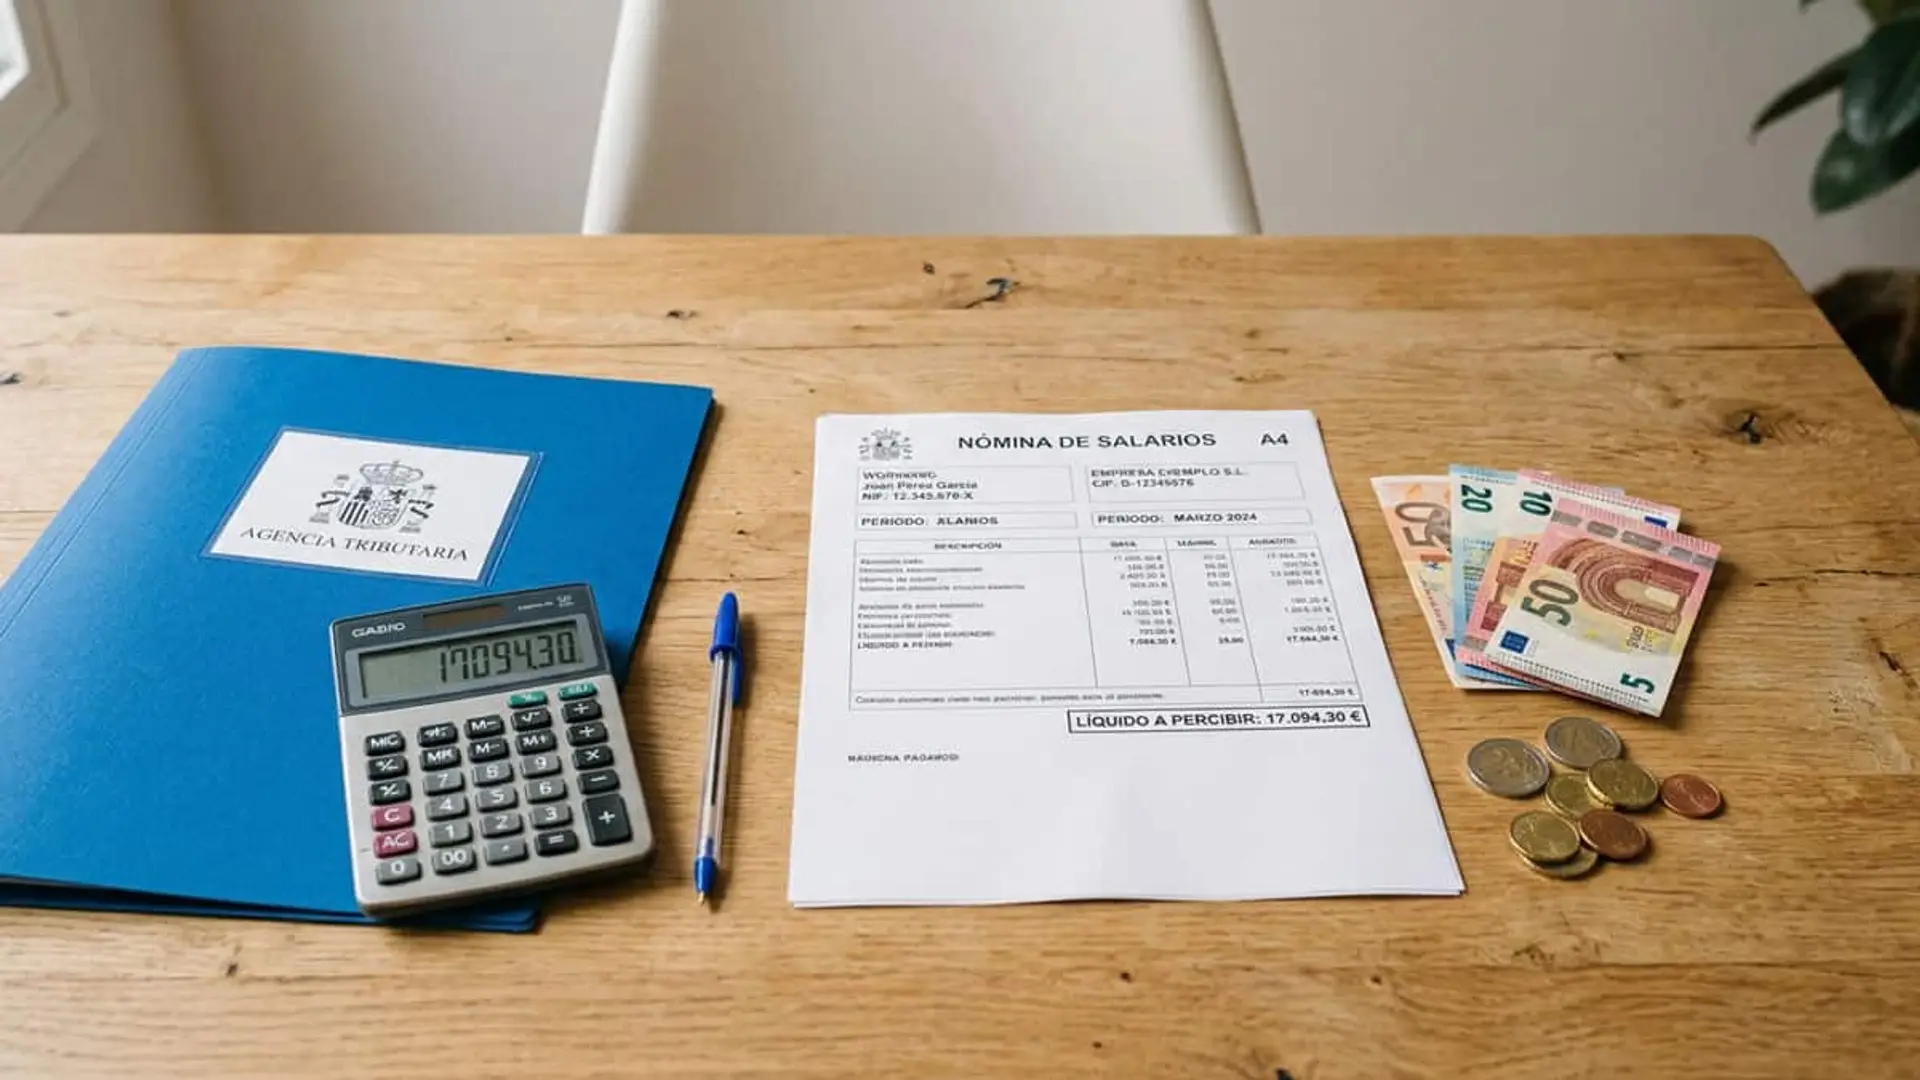
Por ahora, la referencia es la deducción vigente en 2026, que alcanza los 590,89 euros para quienes cobran hasta 17.094 euros brutos anuales. A partir de esa cantidad, la ayuda fiscal se va reduciendo progresivamente hasta desaparecer cuando los ingresos del trabajo llegan a 20.048,45 euros.
Qué ha anunciado el Gobierno para el SMI de 2027
La intención del Ejecutivo es aprobar primero la subida del salario mínimo y después adaptar el IRPF para que ese incremento no suponga una mayor carga fiscal para quienes lo cobran, como ocurrió en 2025, cuando la deducción se aprobó después, con la Ley 5/2025, de 24 de julio.
La portavoz del Gobierno y ministra de Inclusión, Seguridad Social y Migraciones, Elma Saiz, aseguró el 26 de octubre en la Cadena SER que el Gobierno seguirá subiendo el SMI y que este “siga estando exento de tributación”.
El calendario, no obstante, sigue abierto. Saiz explicó que el Gobierno quiere aprobar la subida del SMI antes de las elecciones del 29 de noviembre. Antes tendrá que pronunciarse la Comisión Asesora para el Análisis del SMI, que tiene de plazo hasta el 31 de octubre o el puente de Todos los Santos y cuyo informe se espera a principios de noviembre.
En cuanto a la cuantía, los sindicatos UGT y CCOO reclaman una subida de al menos el 7%, hasta unos 1.306 euros al mes en 14 pagas. El Gobierno no ha concretado todavía la cifra. La subida se aprueba por real decreto del Consejo de Ministros y no necesita convalidación del Congreso.
La deducción fiscal, en cambio, requiere una norma con rango de ley y tendrá que tramitarse por separado. Fuentes de Hacienda citadas por Europa Press insisten en que “Eso tiene que venir después de que se suba el SMI”. Por tanto, todavía no hay una fecha fijada para aprobar la deducción de 2027, que podría votarse en la Diputación Permanente del Congreso o en el nuevo Congreso tras las elecciones.
“El anuncio del Gobierno para 2027 mantiene la lógica de los últimos años: subir el salario mínimo y después ajustar el IRPF para que el perceptor del nuevo SMI no termine pagando impuesto únicamente por esa revalorización”, explica Pablo Vega, experto en finanzas de Roams.
Cuánto cobra realmente quien tiene el SMI
Para entender cómo afecta el IRPF a quienes cobran el salario mínimo, conviene partir de las cantidades actuales. El SMI de 2026 es de 1.221 euros brutos al mes en 14 pagas, equivalentes a 17.094 euros anuales, después de la subida del 3,1% establecida en el Real Decreto 126/2026. Si el salario se distribuye en 12 pagas, el importe mensual asciende a 1.424,50 euros brutos.
Pero ese salario bruto no es lo que finalmente recibe el trabajador en su cuenta. Antes hay que descontar las cotizaciones a la Seguridad Social, que en 2026 suman un 6,5% para los trabajadores con contrato indefinido. Este porcentaje se reparte de la siguiente manera:
- Contingencias comunes: 4,70%.
- Desempleo (contrato indefinido): 1,55%.
- Formación profesional: 0,10%.
- Mecanismo de Equidad Intergeneracional (MEI): 0,15%.
Aplicado a un salario anual de 17.094 euros, estas cotizaciones representan 1.111,11 euros al año, por lo que quedan 15.982,89 euros antes de descontar el IRPF.
A partir de ahí entra en juego la retención que practica la empresa en la nómina. Se trata de un anticipo del impuesto cuyo importe depende de las circunstancias personales y familiares de cada trabajador. Para conocer qué retención corresponde en cada caso, la Agencia Tributaria dispone de una calculadora oficial en su página web.
Cómo funciona la deducción del IRPF en 2026
Hay una diferencia importante que conviene aclarar: el salario mínimo no está exento de IRPF. Lo que contempla la normativa de 2026 es una deducción que se aplica en la declaración de la renta y que evita que tribute quien cobra hasta 17.094 euros brutos anuales, siempre que cumpla los requisitos.
El Real Decreto-ley 5/2026 establece una deducción máxima de 590,89 euros para quienes no superen esa cantidad en rendimientos íntegros del trabajo. Si el salario es superior, la deducción no desaparece inmediatamente, sino que se va reduciendo hasta llegar a cero al alcanzar los 20.048,45 euros.
El cálculo se hace restando a los 590,89 euros iniciales el 20% de la cantidad que exceda de 17.094 euros. No obstante, para beneficiarse de esta deducción también deben cumplirse los requisitos que establece la ley:
- Rendimientos del trabajo: deben ser íntegros, proceder de una relación laboral o estatutaria y ser inferiores a 20.048,45 euros anuales.
- Otras rentas: los ingresos no exentos distintos de los rendimientos del trabajo no pueden superar los 6.500 euros.
- Límite de la cuota: la deducción no puede superar la parte de la suma de las cuotas íntegras estatal y autonómica que proporcionalmente corresponda a los rendimientos netos del trabajo.
Una vez comprobados estos requisitos, la deducción se resta de la cuota líquida total al presentar la declaración de la renta.
Qué pasa cuando te suben el sueldo por encima del SMI
Una de las dudas más habituales aparece cuando el trabajador recibe una subida de sueldo y empieza a cobrar algo más que el salario mínimo. En ese caso, superar los 17.094 euros brutos anuales no significa perder de golpe toda la deducción.
La normativa establece una reducción progresiva: por cada euro bruto que se cobre por encima del SMI de 2026, la deducción disminuye 20 céntimos. Este mecanismo se mantiene hasta alcanzar los 20.048,45 euros, momento en el que deja de aplicarse.
Por ejemplo, un trabajador que cobre 18.000 euros brutos anuales todavía puede beneficiarse de una deducción máxima de 409,69 euros. Si su sueldo aumenta hasta los 20.000 euros, esa cantidad se reduce a 9,69 euros.
La siguiente tabla muestra cómo evoluciona la deducción en función del salario anual, aplicando la fórmula vigente en 2026:
| Parte que supera 17.094 euros | Deducción máxima | |
|---|---|---|
| 17.094 euros | 0 euros | 590,89 euros |
| 18.000 euros | 906 euros | 409,69 euros |
| 19.000 euros | 1.906 euros | 209,69 euros |
| 20.000 euros | 2.906 euros | 9,69 euros |
| 20.048,45 euros | 2.954,45 euros | 0 euros |
Estas cantidades representan la deducción máxima que correspondería a cada nivel salarial. Su aplicación efectiva depende de que el contribuyente cumpla los requisitos y del límite de la cuota. Por eso, la deducción que aparece en la tabla no debe confundirse con el IRPF final que paga el trabajador ni con las retenciones de su nómina.
Los tramos del IRPF no gravan todo el sueldo igual
También es importante entender qué ocurre con los tramos del IRPF cuando aumenta el salario. Aunque una subida pueda situar al trabajador en un tramo superior, eso no significa que todo su sueldo pase a tributar al porcentaje más alto. El impuesto es progresivo y cada tipo se aplica únicamente a la parte de la base que corresponde a ese tramo.
En la escala estatal, el primer tramo aplica un 9,5% hasta los 12.450 euros y el segundo, un 12% hasta los 20.200 euros. Si se suma la escala autonómica supletoria, esos porcentajes se convierten en el 19% y el 24%, respectivamente, aunque cada comunidad autónoma puede establecer su propia escala.
Además, los tramos del IRPF no se aplican directamente sobre el salario bruto, sino sobre la base liquidable. Para llegar a ella, antes se descuentan las cotizaciones a la Seguridad Social, los gastos deducibles y las reducciones que correspondan.
Cuándo se recuperan las retenciones del SMI
La deducción del salario mínimo tiene otra particularidad que conviene conocer: su aplicación se produce al presentar la declaración de la renta, no directamente en la nómina de cada mes.
Esto significa que, durante el año, la empresa sigue practicando las retenciones de IRPF que correspondan al trabajador. Después, al hacer la declaración, se aplica la deducción. De esta manera, las retenciones efectuadas durante 2026 se pueden recuperar en la campaña de la renta de 2027.
Pero hay un detalle importante para quienes cobran el SMI y no suelen presentar la declaración. Con un solo pagador, el límite general que obliga a declarar se sitúa en 22.000 euros anuales según las normas vigentes en la última campaña de la renta. Como el salario mínimo de 2026 es de 17.094 euros, estos trabajadores no están obligados a presentarla por su nivel salarial. Sin embargo, deben hacerlo si quieren aplicar la deducción y recuperar las cantidades retenidas.
La situación cambia cuando hay varios pagadores. Si el segundo y los siguientes abonan conjuntamente más de 1.500 euros al año, el límite para estar obligado a declarar baja a 15.876 euros. Por tanto, un trabajador con un salario anual de 17.094 euros que se encuentre en estas circunstancias sí tendrá que presentar la declaración.
Lo aprobado y lo pendiente para el SMI de 2027
Con todo, conviene distinguir entre las medidas que ya están en vigor y las que todavía dependen de una decisión del Gobierno. La deducción de 2026 ya está aprobada y tiene efectos desde el 1 de enero de ese año. El Congreso convalidó el Real Decreto-ley 5/2026 el 18 de marzo de 2026, con el voto en contra de Vox.
Lo que sigue pendiente es la deducción correspondiente a 2027. Y aquí está una de las claves: la fórmula actual toma como referencia un salario de 17.094 euros. Por tanto, si el SMI vuelve a subir y no se modifica la normativa, quienes cobren el nuevo salario mínimo entrarían en el tramo en el que la deducción empieza a reducirse.
El sistema para evitar que las subidas del salario mínimo se traduzcan en una mayor tributación también ha cambiado en los últimos años. Hasta 2024, los incrementos del SMI fueron acompañados de actualizaciones de los umbrales del IRPF. Ese año, además, el límite para declarar con más de un pagador quedó fijado en 15.876 euros.
Desde 2025, en cambio, se utiliza una deducción en la declaración de la renta. Su importe máximo fue de
“La deducción evita que la subida del SMI se traduzca automáticamente en más IRPF para quienes cobran ese salario, pero no corrige otros efectos de la inflación sobre el impuesto. El mínimo general del contribuyente, por ejemplo, sigue fijado en 5.550 euros desde 2015, pese al aumento acumulado del coste de la vida”, señala Vega.
De cara a 2027, si finalmente se aprueba una nueva deducción, habrá que tener en cuenta que la subida salarial y el beneficio fiscal no se reflejarán al mismo tiempo. El incremento del SMI se aplicaría en las nóminas de 2027, mientras que la deducción correspondiente a ese ejercicio se haría efectiva al presentar la declaración de la renta en 2028.
 Fuente de la imagen principal: Montaje Roams


Últimas noticias
Comentarios
