


Pagar en moneda local o en euros cuando viajas: el error que puede encarecer cada compra y cómo evitarlo
- Visa y Mastercard advierten: si pagas en €, aceptas el cambio del comercio y sus posibles recargos


Estás pagando una cena en Londres, un hotel en Nueva York o sacando efectivo en Japón y el terminal te hace una pregunta aparentemente sencilla: ¿quieres pagar en euros o en la moneda local? Elegir euros parece más cómodo porque sabes inmediatamente cuánto vas a gastar, pero esa comodidad puede salir más cara.
El motivo es la
“La conversión de moneda es también un negocio. Cuando un establecimiento ofrece pagar en euros, no necesariamente está buscando la opción más económica para el cliente, sino ofreciendo un servicio del que pueden obtener ingresos los intermediarios que participan en la operación”, explica Pablo Vega, economista y experto en finanzas de Roams.
Si eliges la moneda local, en cambio, no se aplica esa conversión del comercio. La conversión se hará con el tipo de cambio de la red de tu tarjeta (Visa o Mastercard), y tu banco decidirá si añade alguna comisión por la operación en divisa. Por eso no hay una norma única para todas las tarjetas, pero sí una recomendación práctica: comprueba qué cobra tu banco y compara antes de aceptar el cambio que aparece en pantalla.
Por qué pagar en moneda local suele ser la opción más conveniente
Mastercard distingue claramente los dos escenarios.
- Pagas en euros (DCC): el comercio o el propietario del cajero, junto con su entidad adquirente, pueden añadir una comisión por realizar la conversión.
- Pagas en moneda local: esa conversión desaparece y es el emisor de tu tarjeta quien la gestiona, con el tipo de cambio que aplique y, en su caso, sus propias comisiones.
Eso significa que el botón en euros no necesariamente muestra “el precio real” de la compra, sino una oferta de conversión. Antes de aceptarla deberían aparecer tanto el importe en moneda local como en euros, el tipo de cambio utilizado y cualquier recargo.
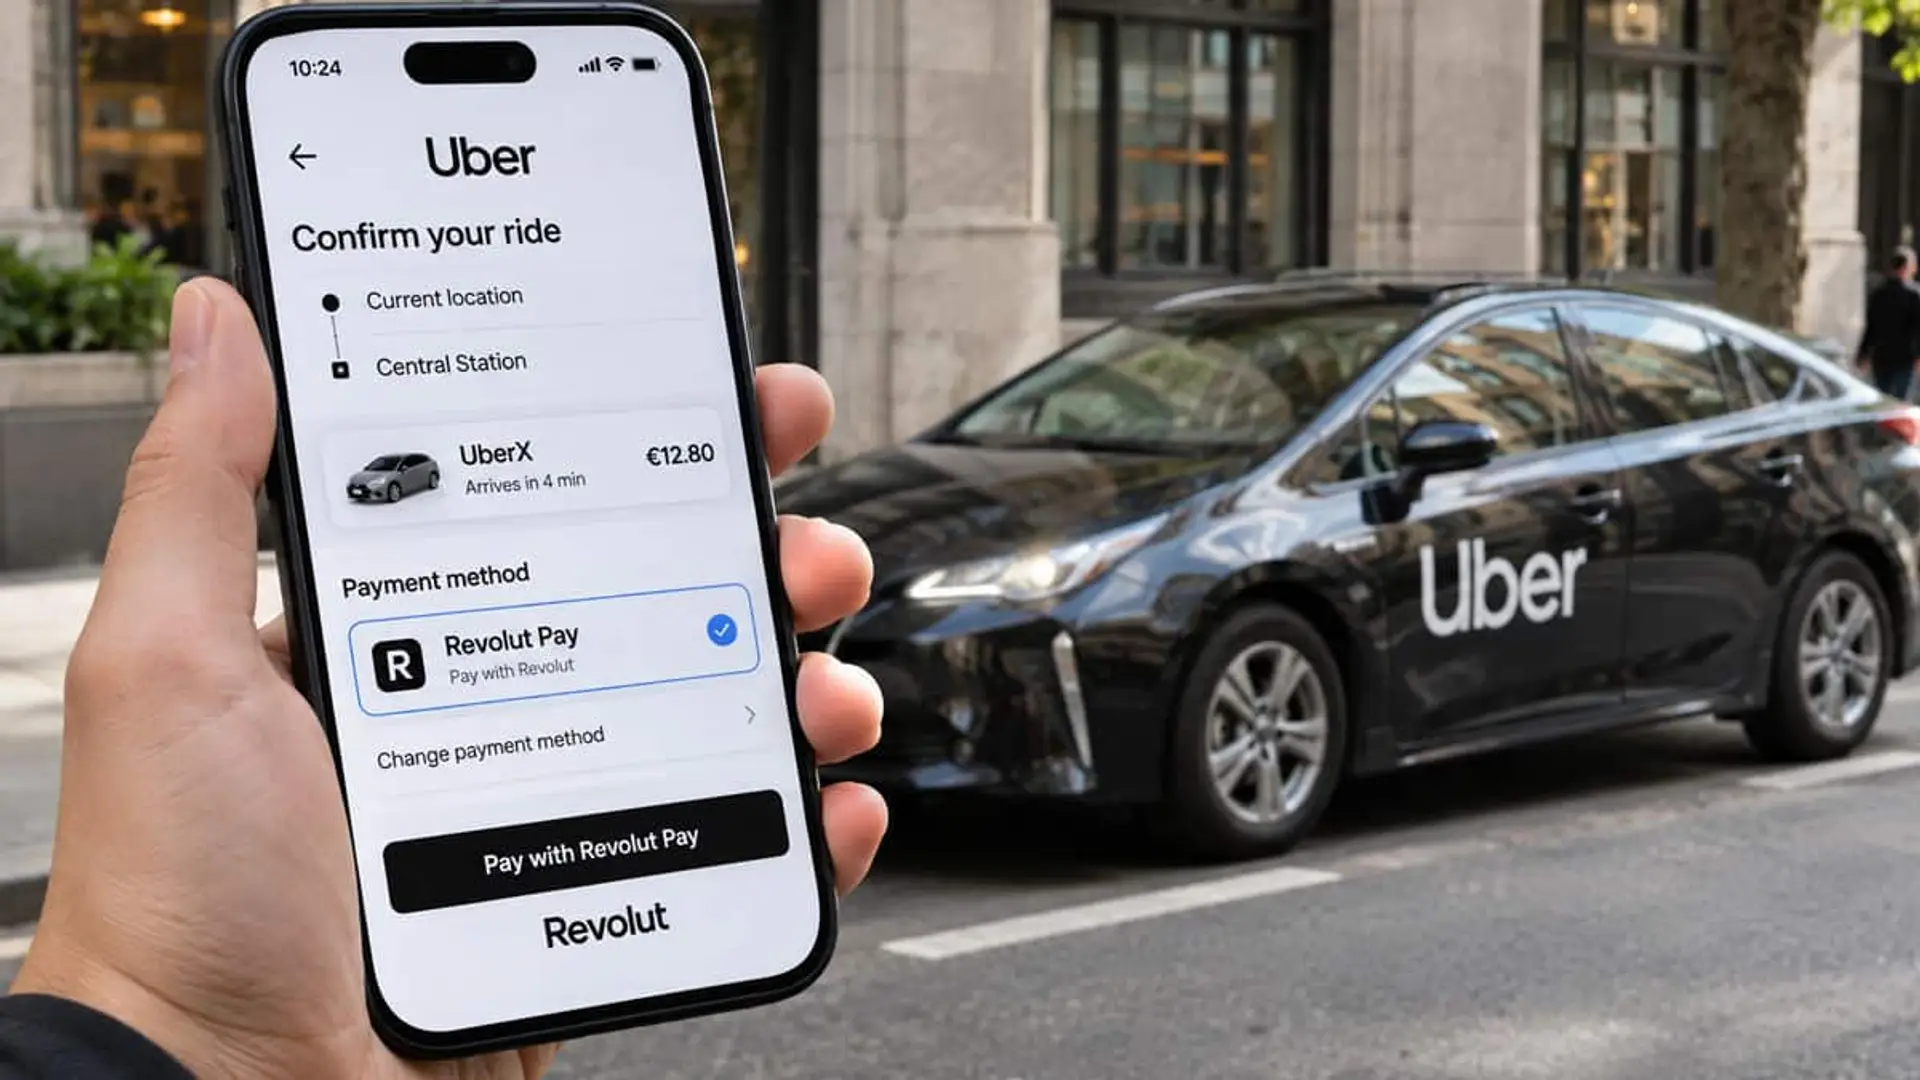
Elegir la moneda local cobra todavía más sentido si tienes una tarjeta que no añade comisión propia por pagar en otras monedas. La
“Conviene distinguir entre no cobrar una comisión adicional y obtener exactamente el tipo de cambio de referencia del mercado. Una tarjeta puede eliminar el recargo del banco y seguir utilizando el cambio establecido por su red de pagos. Por eso es importante entender qué condiciones ofrece realmente”, añade Vega.
El mismo problema aparece cuando sacas dinero del cajero
La pregunta no aparece solo al pagar en comercios. Un cajero extranjero también puede ofrecerte retirar una cantidad en moneda local pero cargar en tu cuenta una cifra ya convertida a euros.
La lógica es la misma: aceptar el importe en euros implica utilizar la conversión propuesta por el cajero. Visa exige que el terminal informe del tipo utilizado y de los posibles recargos, y recuerda que el cliente debe poder rechazar esa conversión.
Aquí hay además un segundo coste. Aunque rechaces el DCC,
La regla que conviene recordar antes del próximo viaje
Cuando el terminal te ofrezca elegir moneda, no pulses automáticamente la cifra que aparece en euros. Primero comprueba qué opción corresponde a la moneda oficial del país y qué condiciones aplica tu tarjeta al cambio de divisa.
Si utilizas una
Y hay una última regla útil: si el comercio o cajero no muestra claramente el tipo de cambio, los cargos adicionales o intenta seleccionar la conversión por ti, rechaza el cambio a euros y revisa la operación antes de confirmar. Saber qué botón pulsar puede parecer un detalle pequeño, pero se repite en cada comida, reserva o compra que haces durante el viaje.
Contenido patrocinado. La presente web, en calidad de afiliado, puede percibir ingresos derivados de compras que cumplan los requisitos exigibles.
 Fuente de la imagen principal: Montaje Roams


Últimas noticias
Comentarios
