


Seguro de salud de 21 euros al mes: no cubre operaciones y una resonancia supone 120 euros de copago
- Adeslas GO pierde el tope de 260 euros anuales en copagos a partir de los 55 años


Contratar un seguro de salud por poco más de 20 euros al mes puede parecer una buena forma de acceder a la sanidad privada sin gastar demasiado. Pero el precio anunciado no siempre refleja todo lo que acabará pagando el asegurado ni la atención que tendrá cubierta. Adeslas GO, que se comercializa desde 21 euros mensuales, no incluye hospitalización ni cirugía y elimina el límite anual de copagos a partir de los 55 años.
La diferencia no es menor. Mientras que los asegurados de menos de 55 años tienen un máximo de 260 euros anuales en copagos, quienes alcanzan esa edad pueden seguir pagando por cada consulta o prueba cubierta sin un techo de gasto. Además, la cuota anunciada corresponde a los asegurados más jóvenes, ya que la prima también cambia con la edad.
David Salazar, experto en seguros de Roams, considera que “estos seguros pueden ganar terreno por su precio, pero cuidado, porque permiten captar más pólizas y primas sin que eso implique una atención más completa. Al cliente le interesa qué respuesta va a recibir cuando necesite algo más que una consulta sencilla”.
Qué cubre realmente un seguro de salud de 21 euros al mes
Adeslas GO es un ejemplo de cómo funcionan las pólizas de salud más económicas. Permite acudir a medicina general, especialistas y realizar pruebas diagnósticas dentro de su cuadro médico. También incluye servicios de salud digital y puede contratarse sin responder a un cuestionario médico.
Sin embargo, no cubre los ingresos hospitalarios ni las intervenciones quirúrgicas. Es decir, el asegurado puede utilizarlo para consultar a un especialista o hacerse determinadas pruebas, pero si necesita una operación o un ingreso tendrá que recurrir a otra cobertura o alternativa asistencial.
La póliza también limita algunas prestaciones: hasta 12 sesiones anuales de podología y 20 de psicología (40 en trastornos alimentarios). Entre las exclusiones figuran el parto y la cesárea, los medicamentos, la cirugía ambulatoria y el hospital de día. Tampoco cubre la quimioterapia ni la radioterapia.
Salazar advierte que “lo más preocupante es que alguien pague una cuota baja y crea que ya tiene cubierto cualquier problema de salud. Una póliza ambulatoria puede servir para consultas y pruebas, pero si necesita asistencia rápida o incluso una operación o un ingreso, tendrá que recurrir a otra vía. Esa diferencia hay que entenderla antes de contratar”.
También hay que tener en cuenta que el precio de entrada no está disponible para todas las edades. Según la información publicada por CaixaBank, que distribuye Adeslas GO, la cuota anunciada (desde 20 euros al mes en CaixaBank y 21 euros en la web de Adeslas) corresponde a un único asegurado de entre 0 y 54 años. A partir de los 55 años se aplica una prima diferente y el seguro no puede contratarse para personas de 70 años o más. Adeslas GO no se puede contratar en Asturias, Navarra ni el País Vasco.
Los copagos pueden llegar a 120 euros por una prueba
La cuota mensual es solo una parte del coste. Adeslas GO funciona con copagos, lo que significa que el asegurado debe abonar una cantidad adicional cuando utiliza determinados servicios médicos. Según las tarifas publicadas por la compañía, una consulta de medicina general cuesta 9 euros, acudir a un especialista supone 16 euros y una resonancia magnética alcanza los 120 euros.
Además, aunque Adeslas GO no tiene carencias en la mayoría de sus servicios, las pruebas de diagnóstico de alta tecnología, como la resonancia magnética, solo pueden realizarse una vez transcurridos tres meses desde la contratación.
| Servicio médico | Copago |
|---|---|
| Enfermería | 4€ |
| Podología | 5€ |
| Medicina general | 9€ |
| Pediatría | 10€ |
| Especialistas y análisis clínicos | 16€ |
| Chequeo médico anual | 50€ |
| Pruebas de alta tecnología | 70€ |
| Resonancia magnética | 120€ |
La aseguradora ofrece algunas ventajas para reducir estos gastos. Los tres primeros copagos de cada anualidad son gratuitos, siempre que cada uno sea igual o inferior a 16 euros. Desde la primera renovación, también aplica un descuento del 25% en los copagos posteriores.
Sin embargo, estas bonificaciones no eliminan los gastos adicionales, especialmente cuando el asegurado necesita utilizar varios servicios médicos a lo largo del año.
Qué cambia a partir de los 55 años
La edad introduce una diferencia importante en el coste de Adeslas GO. Los asegurados de hasta 54 años tienen un límite de 260 euros anuales en copagos, pero desde los 55 años ese máximo desaparece. Así figura en las condiciones especiales de la póliza publicadas por SegurCaixa Adeslas, que
Esto no significa que todos los mayores de 55 años vayan a pagar más de 260 euros, sino que la aseguradora deja de garantizar ese techo. Si necesitan acudir con frecuencia a especialistas o realizar varias pruebas, los copagos pueden seguir acumulándose durante el año.
La diferencia resulta especialmente relevante porque, además de perder ese límite, los asegurados de mayor edad tampoco acceden a la misma prima mensual anunciada para quienes tienen menos de 55 años.
¿Todos los seguros de salud baratos tienen estas limitaciones?
La
Sanitas Accede puede contratarse hasta los 59 años y no establece una edad máxima de permanencia. Ofrece atención primaria, especialistas y videoconsultas, aunque tampoco incluye hospitalización ni intervenciones quirúrgicas. Por tanto, no se trata de dos pólizas idénticas, pero sus condiciones muestran que los límites de copago pueden variar de una aseguradora a otra.
A diferencia de Adeslas GO, que no exige cuestionario de salud, Sanitas indica que si el solicitante ha padecido alguna enfermedad o lesión, su departamento médico le llama para valorarlo antes de contratar. Los precios de Sanitas son para nuevos asegurados que den de alta la póliza hasta el 31 de diciembre de 2026.
Otra diferencia relevante aparece frente a los seguros que incluyen hospitalización. Según las comparativas de precios de octubre, las pólizas sin copago más baratas con esa cobertura rondan los 68-72 euros mensuales para una mujer de 32 años en Madrid. Su cuota es superior, pero también ofrecen una protección distinta a la de los seguros ambulatorios.
El precio mensual no basta para saber si un seguro merece la pena
La principal cuestión antes de contratar no es únicamente cuánto cuesta el seguro al mes, sino qué ocurrirá cuando sea necesario utilizarlo. Una póliza económica puede resultar suficiente para quien busca acceder a consultas y pruebas concretas, pero no ofrece necesariamente la protección de un seguro con hospitalización.
Por eso, conviene revisar las coberturas excluidas, el importe de los copagos, si existe un límite anual de gasto y cómo cambian las condiciones con la edad. Son diferencias que pueden pasar desapercibidas al comparar únicamente las cuotas mensuales.
En definitiva, un seguro de salud barato no tiene por qué ser una mala elección, pero tampoco equivale a tener toda la asistencia médica cubierta. El verdadero ahorro depende tanto de lo que se paga cada mes como de los servicios que se necesitan y de los gastos que asume el asegurado cuando llega el momento de utilizarlos.
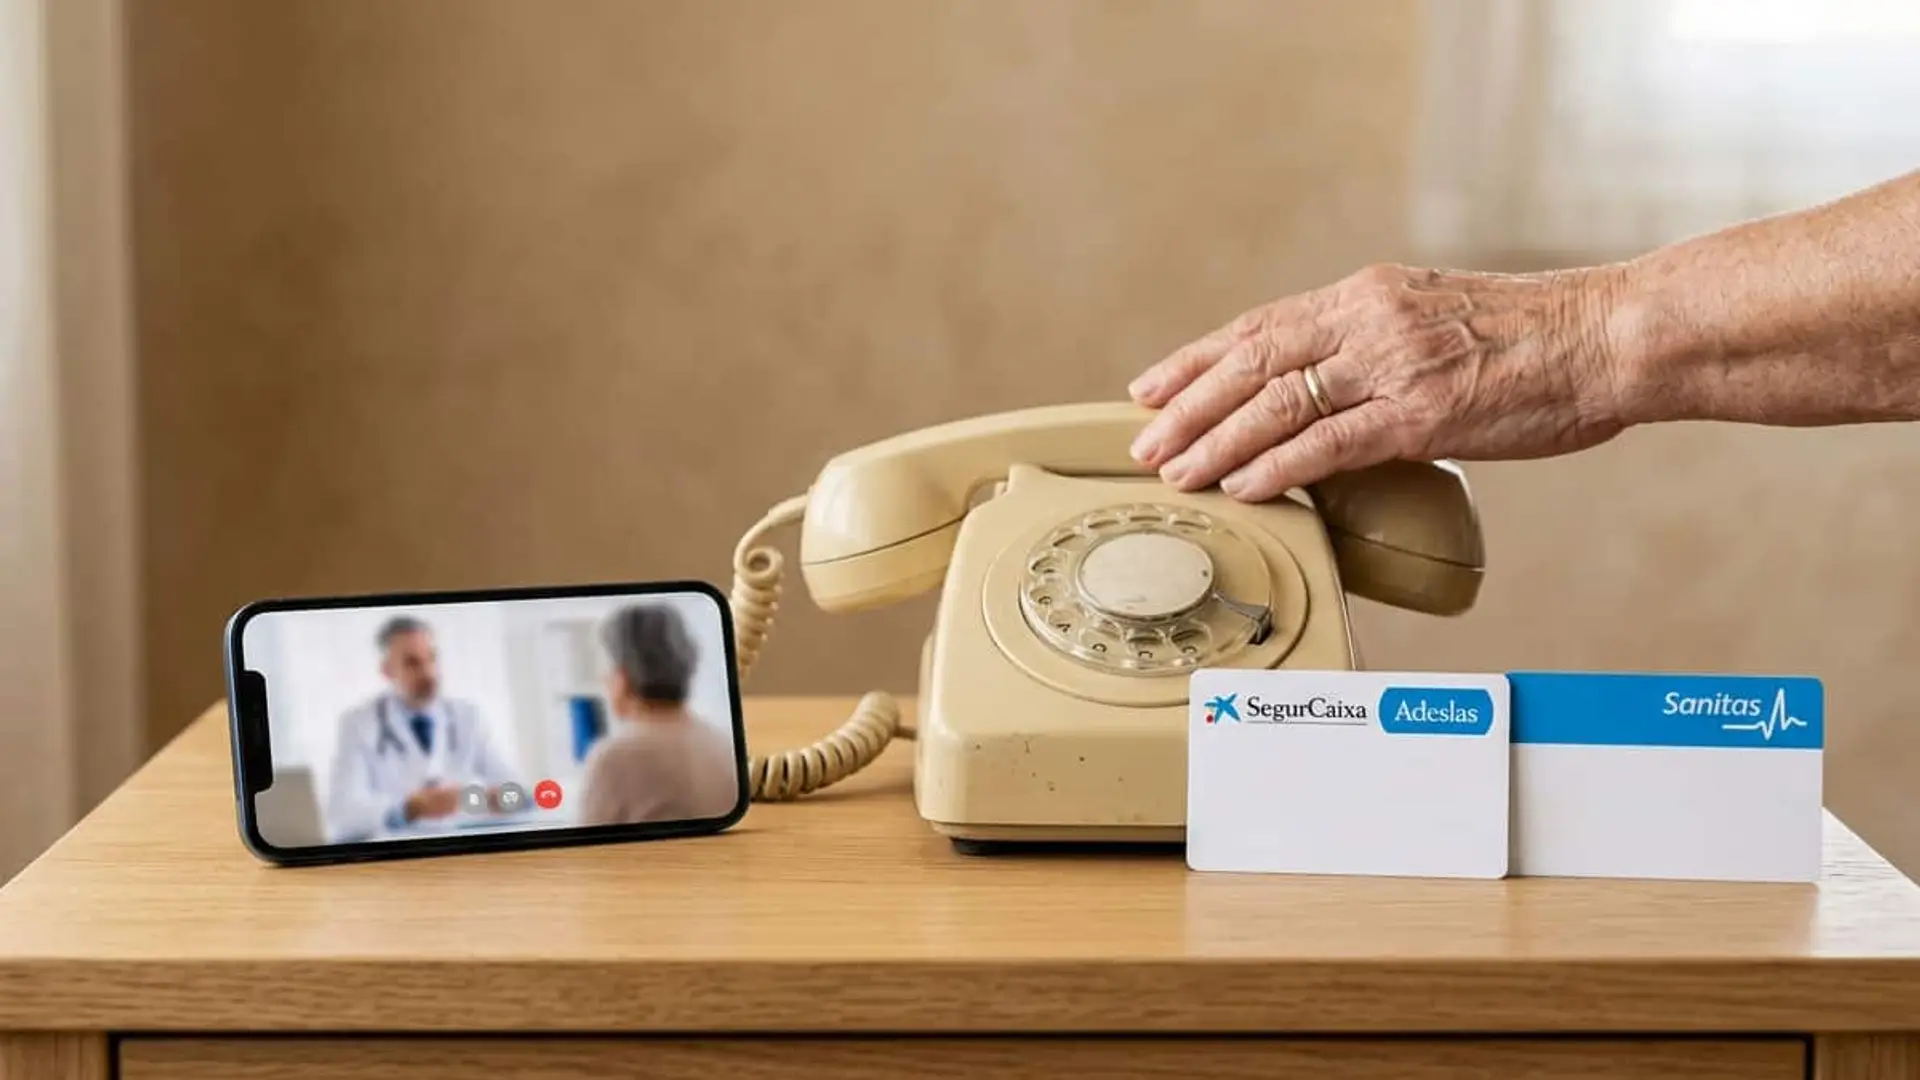
 Fuente de la imagen principal: Montaje Roams


Últimas noticias
Comentarios
