


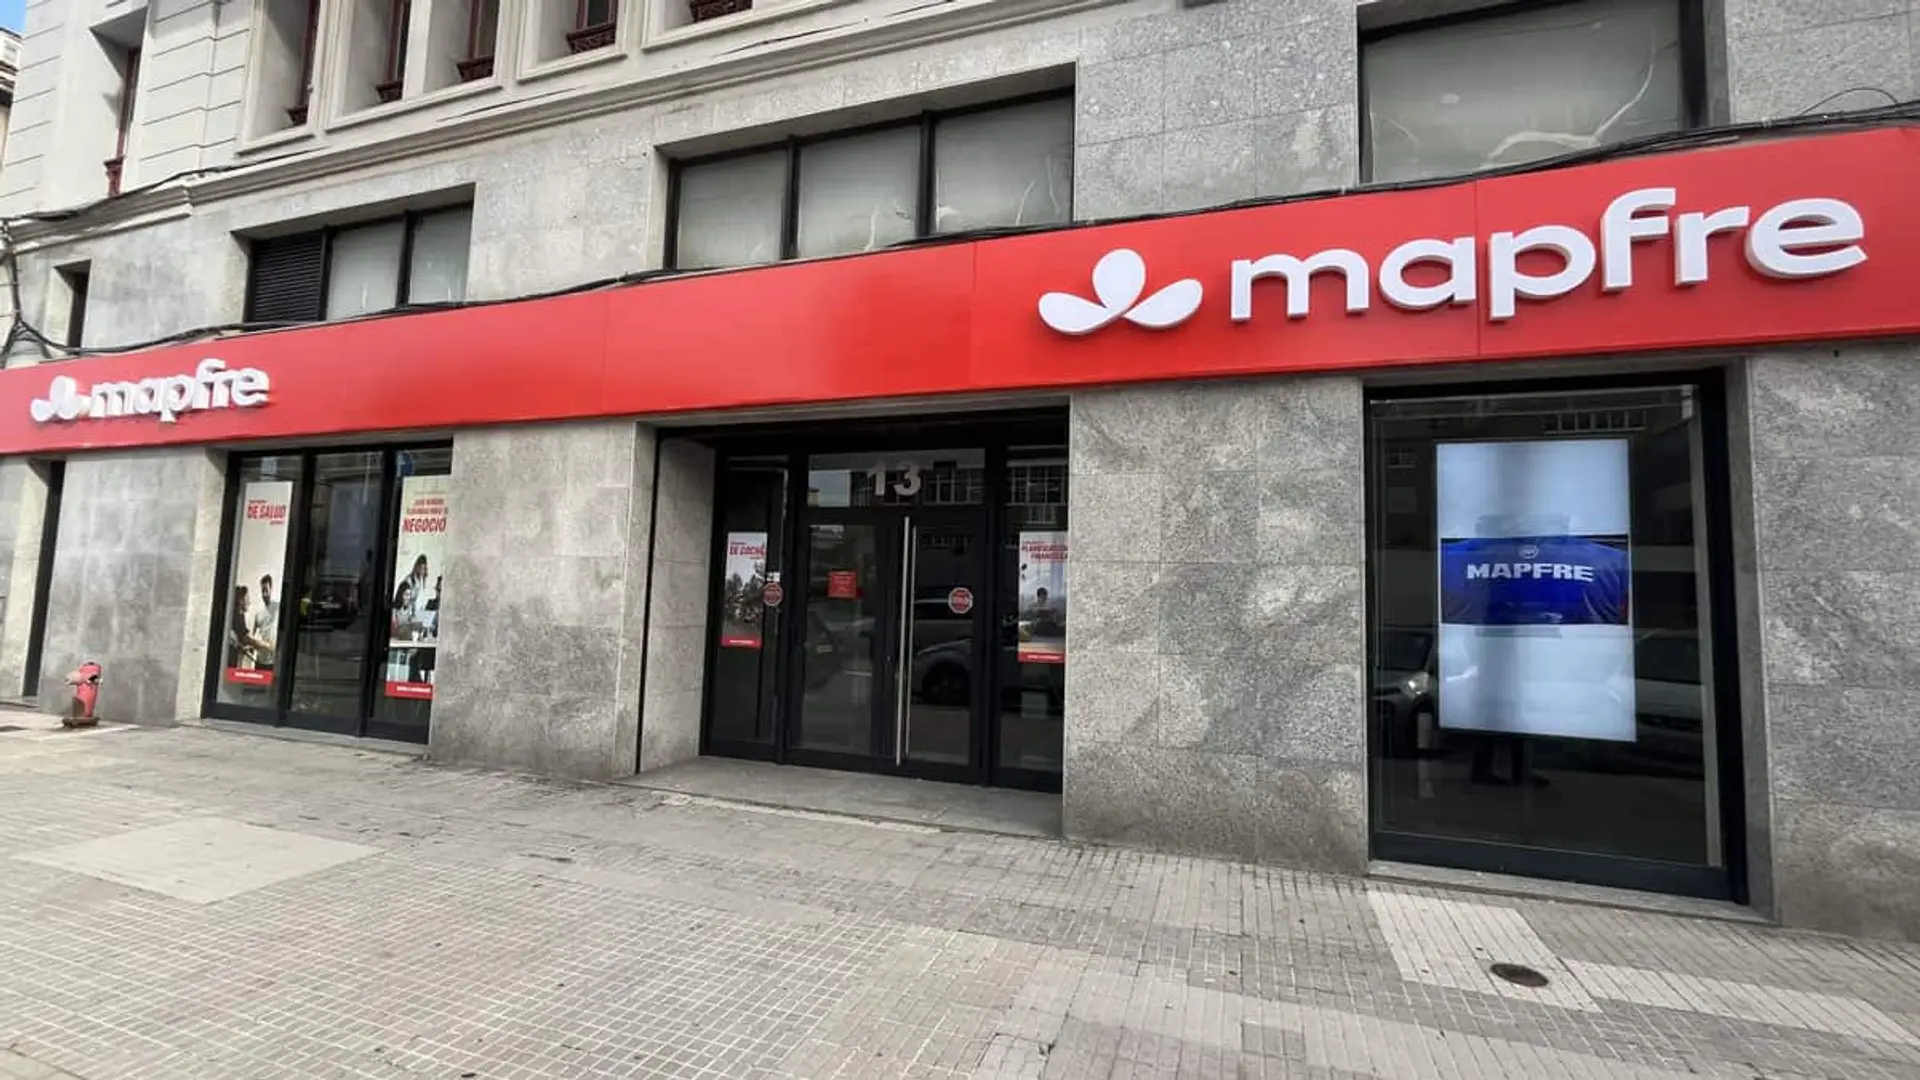
Mapfre gana un 11,5% más hasta septiembre pese al terremoto de Colombia, que le cuesta 83 millones
- Beneficio neto de 924,3 millones, con Iberia en 413,2 millones
- Dividendo a cuenta de 0,08 euros por acción, que se pagará el 26 de noviembre


Mapfre ha ganado 924 millones de euros hasta septiembre de 2026, un 11,5% más que en el mismo periodo del año pasado. La aseguradora ha presentado este 28 de octubre unos resultados que muestran una evolución positiva del negocio, incluso después de asumir un coste de 83 millones de euros por el terremoto de Colombia. Los ingresos también han crecido un 3%, hasta alcanzar los 27.239,7 millones de euros.
El crecimiento se extiende a las primas, es decir, el dinero que cobra la compañía por sus seguros, que aumentan un 2% y alcanzan los 22.826,7 millones. Estas cifras se han elaborado siguiendo la contabilidad local homogeneizada, en lugar de las normas internacionales NIIF que Mapfre utiliza en sus estados financieros semestrales.
David Salazar, experto en seguros de Roams, explica: “Que Mapfre gane más no significa que vaya a bajar tu recibo. El precio también depende del riesgo que cubre y del coste de los siniestros. Si la renovación llega con una subida, pide que te expliquen el motivo y compara alternativas con las mismas coberturas y franquicias antes de decidir”.
Las cifras del grupo a septiembre de 2026
Los resultados de los nueve primeros meses del año reflejan una mejora del beneficio que supera al crecimiento de los ingresos y las primas. Además, Mapfre ha aumentado sus fondos propios y la rentabilidad sobre sus recursos, aunque también ha tenido que afrontar mayores costes por siniestros y gastos en algunos de sus negocios.
| 9M 2026 | Variación | |
|---|---|---|
| Beneficio neto | 924,3 millones de euros | +11,5% |
| Ingresos totales | 27.239,7 millones de euros | +3% |
| Primas emitidas y aceptadas | 22.826,7 millones de euros | +2% |
| Primas de Vida | 5.333,4 millones de euros | +5% |
| Primas de No Vida | 17.493,3 millones de euros | +1,1% |
| Ratio combinado de No Vida | 93,5% | +0,9 puntos |
| ROE | 12,8% | +0,4 puntos |
| Fondos propios | 9.445,2 millones de euros | +5,4% desde diciembre de 2025 |
Uno de los indicadores que ayuda a entender estos resultados es el ratio combinado, que mide cuánto dinero destina la aseguradora a pagar siniestros y cubrir gastos por cada 100 euros que ingresa en primas. Cuando supera el 100%, el negocio deja de ser rentable desde el punto de vista técnico. En Mapfre, este indicador se sitúa en el 93,5% para los seguros de No Vida, repartido entre un 65,6% de siniestralidad y un 27,9% de gastos.
Aunque se mantiene por debajo de ese límite, el ratio ha empeorado 0,9 puntos respecto al año pasado, debido al aumento de la siniestralidad (+0,5 puntos) y de los gastos (+0,4 puntos). La situación también varía según el tipo de seguro: Autos presenta un 99%, Seguros Generales un 81,8% y Salud y Accidentes alcanza el 100%, tras subir 3,2 puntos por el mayor coste de los siniestros en México.
En cuanto a la contratación, Salud y Accidentes es uno de los negocios que más crece, con un aumento del 9,8% en primas, hasta 2.080,1 millones de euros. Autos avanza un 2,1%, hasta 5.045,1 millones, mientras que Seguros Generales retrocede un 1,7%, hasta 6.467,8 millones. Por su parte, en los seguros de Vida, las primas de Riesgo aumentan un 6,6% y las de Ahorro un 3,7%.
Este comportamiento se refleja también en los beneficios, que
Salazar añade: “La mejora del negocio de Autos no permite saber si una reparación se resolverá antes o si tendrás mejores coberturas. Para el conductor, lo importante es cómo responde su póliza cuando la necesita: qué asistencia recibe, qué parte del arreglo paga de su bolsillo y cómo se calcula la indemnización si el coche queda siniestro total”.
El presidente de Mapfre, Antonio Huertas, ha valorado positivamente esta evolución en el comunicado publicado el 28 de octubre: “Los resultados reflejan la fortaleza de Mapfre en la recta final de nuestro Plan Estratégico”.
El terremoto de Colombia cuesta 83 millones al grupo
La mejora de los beneficios cobra especial relevancia si se tienen en cuenta los acontecimientos que han afectado a la compañía durante el año. El más importante ha sido el terremoto de Colombia de agosto, cuyo coste neto estimado asciende a 83 millones de euros, una vez descontados impuestos y minoritarios.
De esa cantidad, 75 millones corresponden a Mapfre Re, la unidad que agrupa los negocios de Reaseguro y Global Risks, mientras que el impacto atribuible a la actividad de la compañía en Colombia es de 7,5 millones. A este episodio se suman las tormentas registradas en Portugal y España en febrero y el terremoto de Venezuela de junio.
Los fenómenos naturales, sobre todo el terremoto de Colombia, han dejado huella en las cuentas de Latinoamérica, donde el beneficio cae un 10,7%, hasta 303,4 millones de euros. La evolución es especialmente negativa fuera de Brasil: el resto de la región gana 100,2 millones, un 28,8% menos, a pesar de que sus primas crecen un 7,7%.
Colombia es uno de los países más afectados y pasa de ganar 13,8 millones a registrar pérdidas de 10,8 millones. México también reduce su beneficio, de 37,3 a 19,6 millones, mientras que Perú mejora de 38,3 a 41,7 millones. En conjunto, el ratio combinado del resto de Latam alcanza el 101%, cinco puntos más que un año antes, lo que refleja el mayor peso de los siniestros y gastos sobre las primas.
Iberia sube un 19% y España aporta 404 millones
Frente a las dificultades que atraviesan algunos mercados latinoamericanos, España se consolida como uno de los principales motores del crecimiento de Mapfre. El beneficio de Iberia, que agrupa España y Portugal, alcanza los 413,2 millones de euros, un 19% más que en los nueve primeros meses de 2025.
La mayor parte de ese resultado procede de España, donde la aseguradora gana 404 millones, un 19,9% más. Portugal aporta otros 8,7 millones, aunque su beneficio retrocede un 13,2% respecto al año anterior.
Las primas también avanzan, aunque de forma más moderada. En conjunto, Iberia alcanza los 7.890,6 millones de euros (+0,9%), de los que 7.531 millones corresponden a España (+0,3%) y 359 millones a Portugal (+13,6%). A ello se suma una mejora de 1,7 puntos en el ratio combinado de No Vida, que baja hasta el 94,2%.
Buena parte de esta evolución se explica por la mejora de la rentabilidad del seguro de Autos, cuyo ratio combinado desciende 2,5 puntos hasta el 96% gracias a las medidas técnicas aplicadas. En Seguros Generales se sitúa en el 91,5%, aunque sus primas retroceden un 2,4% por el efecto de una emisión no recurrente de seguros de Empresas en 2025. Sin esa operación, las primas de Seguros Generales crecerían un 2% y las de No Vida de Iberia un 2,5%. La nota menos favorable llega de Vida, cuyo resultado baja un 12,8%, hasta 80 millones de euros.
Brasil, Norteamérica, EMEA y Mapfre Re
La evolución del resto de mercados muestra diferencias importantes. Mientras Brasil y Norteamérica consiguen mejorar sus beneficios, EMEA entra en pérdidas. Por su parte, Mapfre Re mantiene el crecimiento pese a los costes extraordinarios que ha tenido que asumir por los siniestros.
| Resultado (millones de euros) | Variación del resultado | Primas (millones de euros) | Variación de primas | |
|---|---|---|---|---|
| Iberia | 413,2 | +19,0% | 7.890,6 | +0,9% |
| Brasil | 203,2 | +2,0% | 3.349,5 | +1,1% |
| Resto de Latam | 100,2 | -28,8% | 4.459,2 | +7,7% |
| Norteamérica | 111,6 | +12,4% | 1.953,6 | -4,3% |
| EMEA | -2,4 | Pérdidas (7,1 de beneficio un año antes) | 1.335,2 | +8,1% |
| Mapfre Re | 286,2 | +11,8% | 6.342,1 | -0,4% |
En Brasil, Mapfre consigue un beneficio de 203,2 millones de euros, un 2% más que el año anterior. Su ratio combinado se sitúa en el 75,7%, aunque empeora 3,6 puntos respecto a 2025. Por su parte, la rentabilidad sobre recursos propios (ROE) alcanza el 23,7%.
Más destacada es la evolución de Norteamérica, donde Mapfre alcanza un beneficio récord de 111,6 millones de euros, un 12,4% más. Estados Unidos impulsa este crecimiento con 106 millones (+24,2%), mientras que Puerto Rico reduce su aportación de 14,1 a 5,8 millones. Aunque las primas de la región caen un 4,3%, el ratio combinado de No Vida mejora 0,8 puntos, hasta el 94,9%, gracias a las medidas técnicas y los ajustes de tarifas aplicados, según la aseguradora.
La situación es distinta en EMEA, que registra pérdidas de 2,4 millones de euros frente a los 7,1 millones de beneficio del año anterior. Italia tiene un peso importante en este deterioro, con pérdidas de 15 millones después de reforzar durante el segundo trimestre las reservas destinadas a carteras no rentables. El ratio combinado de la región alcanza el 107,3%.
Por último, Mapfre Re logra ganar 286,2 millones de euros, un 11,8% más, pese al impacto del terremoto de Colombia. De ese beneficio, 259,1 millones proceden de Reaseguro (+15,2%) y 27,1 millones de Global Risks (-12,9%). Su ratio combinado empeora 1,5 puntos, hasta el 95,3%, pero el resultado financiero de No Vida aumenta un 67,8% gracias a la rentabilidad obtenida por su cartera de inversión.
Safety Insurance: cierre estimado en el primer trimestre
Además de presentar sus resultados, Mapfre sigue adelante con una de sus principales operaciones de crecimiento en Estados Unidos. Se trata de
La aseguradora asegura que la adquisición avanza “conforme al calendario previsto” y confirma que las autoridades de competencia ya han completado su revisión. Sin embargo, todavía quedan dos pasos importantes: la junta extraordinaria de accionistas de Safety, prevista para el 3 de noviembre de 2026, y la autorización de las autoridades regulatorias de Massachusetts. Mapfre mantiene su previsión de cerrar la operación durante el primer trimestre de 2027.
El vicepresidente de Mapfre, José Manuel Inchausti, ha valorado la adquisición este 28 de octubre en relación con el próximo plan estratégico de la compañía. En sus palabras, la operación “nos permite ser optimistas de cara a la elaboración de nuestro plan estratégico, que de nuevo pondrá el foco en el crecimiento rentable”.
Dividendo a cuenta de 0,08 euros: pago el 26 de noviembre
Los buenos resultados también tendrán su reflejo en la remuneración a los accionistas. El consejo de administración de Mapfre ha aprobado un dividendo a cuenta de 0,08 euros brutos por acción con cargo a los beneficios de 2026, lo que supone un incremento del 14,3% respecto al pago a cuenta del ejercicio anterior.
Con esta decisión, el dividendo total abonado por Mapfre durante 2026 alcanzará los 0,19 euros por acción, un 15,2% más que en 2025. Para hacerse una idea de lo que supone, un accionista que tenga 1.000 acciones recibirá 80 euros brutos el próximo 26 de noviembre por este nuevo pago.
Eso sí, hay que tener en cuenta las fechas para poder cobrarlo. El último día para comprar acciones con derecho al dividendo será el 23 de noviembre, ya que a partir del día 24 cotizarán sin ese derecho. El abono se realizará a través de Iberclear, con Banco Santander como agente de pago.
| Fecha | |
|---|---|
| Última fecha de contratación con derecho (last trading date) | 23 de noviembre de 2026 |
| Cotización sin derecho (ex date) | 24 de noviembre de 2026 |
| Fecha de registro de accionistas (record date) | 25 de noviembre de 2026 |
| Fecha de pago | 26 de noviembre de 2026 |
El presidente de Mapfre, Antonio Huertas, ha vinculado este aumento de la remuneración con la evolución positiva de las cuentas de la compañía: “El crecimiento rentable del negocio y el aumento del dividendo que acabamos de anunciar reflejan nuestra capacidad para seguir creando valor para clientes y accionistas”.
 Fuente de la imagen principal: Mapfre


Últimas noticias
Comentarios
