


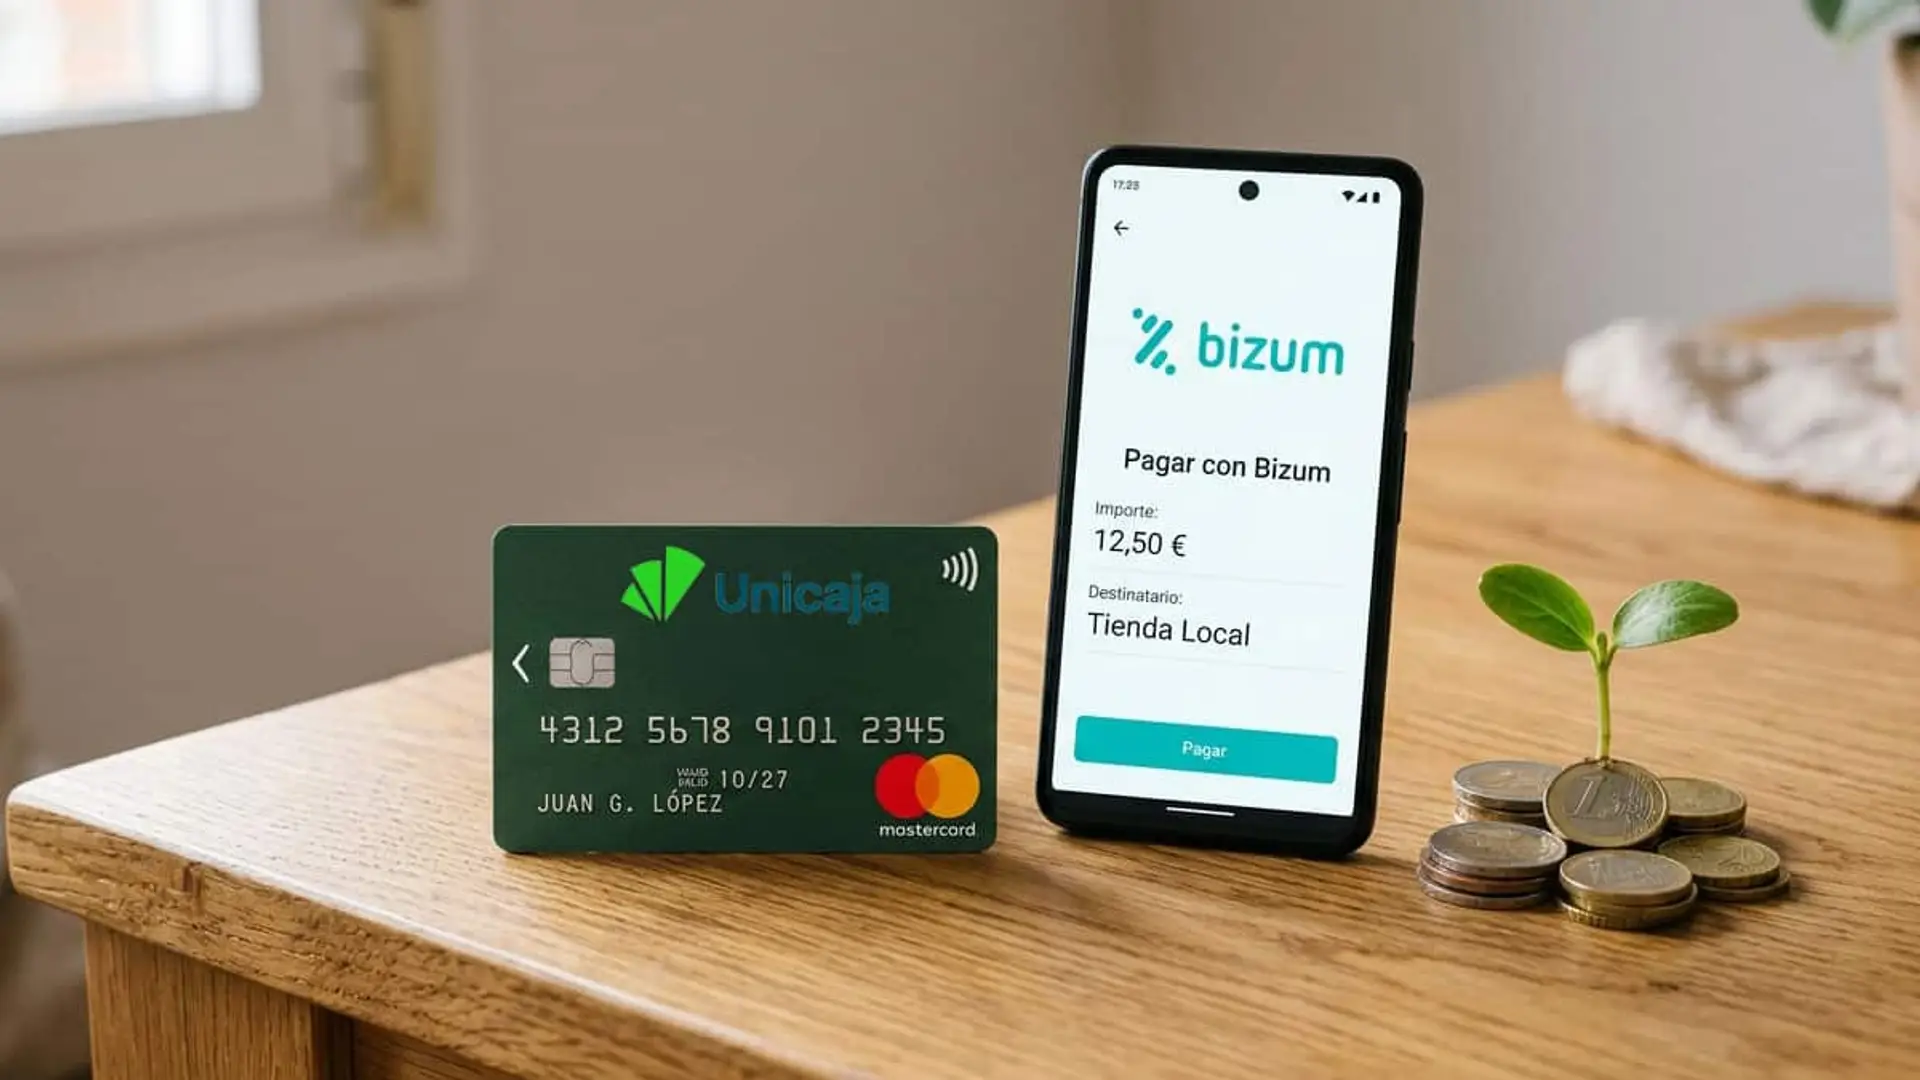
Unicaja eleva al 2,55% TAE su cuenta sin nómina, pero solo garantiza el tipo hasta marzo de 2027
- Solo para nuevos clientes, con saldos medios de hasta 50.000€
- Domiciliar nómina, pensión o cuota de autónomos suma hasta 450€


Unicaja ha elevado al 2,55% TAE la remuneración de su Cuenta Online para nuevos clientes y no exige domiciliar ingresos ni contratar otros productos para cobrarla. La rentabilidad vale para saldos medios de hasta 50.000 euros y Unicaja ingresa los intereses cada mes.
“Cuando una entidad ofrece una rentabilidad competitiva sin exigir vinculación, obliga al resto del mercado a responder. La competencia beneficia especialmente al ahorrador que está dispuesto a comparar y mover su dinero entre bancos”, explica Pablo Vega, economista y experto en finanzas de Roams.
La cuenta no cobra comisiones de mantenimiento ni de administración e incluye una tarjeta de débito gratuita.
Cómo funciona la remuneración del 2,55% TAE
El 2,55% TAE es la tasa anual equivalente, que incluye el efecto de cobrar los intereses cada mes. En la web de Unicaja, ese porcentaje corresponde a un TIN del 2,5207%.
Según el ejemplo que publica la entidad en su web, un saldo medio constante de 50.000 euros durante un año genera 1.260,36 euros brutos de intereses.
La rentabilidad está garantizada hasta el 31 de marzo de 2027 para las cuentas abiertas entre el 1 de octubre de 2026 y el 31 de enero de 2027. Los clientes pueden disponer de su dinero en cualquier momento. Pasada esa fecha, la remuneración de la cuenta podrá modificarse en función de la evolución de las condiciones de mercado, según las condiciones que publica Unicaja en su web.
Quién puede abrirla y qué incluye
La oferta está dirigida a particulares y autónomos que se incorporen como nuevos clientes de Unicaja. La web de la entidad precisa que es para personas que “no hayan tenido como titular ningún producto o servicio en Unicaja en los últimos 12 meses”. También exige ser mayor de 18 años y residir en España. Solo se permite una cuenta por cliente.
Los clientes pueden contratar la cuenta íntegramente por canales digitales, sin acudir a una oficina. Estas son sus condiciones y servicios:
- Comisiones: no hay comisiones de mantenimiento ni de administración.
- Tarjeta: débito gratuita.
- Transferencias: las estándar y las inmediatas en euros no tienen comisión si el cliente las hace por la banca digital, la aplicación móvil o los cajeros de la entidad.
- Cheques: permite ingresar cheques nacionales en euros.
Hasta 450 euros por domiciliar nómina, pensión o cuota
La Cuenta Online puede combinarse con las
“Unicaja separa bien la captación de la vinculación: ofrece una remuneración competitiva sin exigir productos adicionales y, a partir de ahí, utiliza promociones opcionales para incentivar que el cliente concentre más operativa en la entidad. Esa estrategia puede elevar el valor de la relación sin convertir las bonificaciones en una barrera de entrada”, señala Vega.
La promoción de domiciliación está abierta a clientes y no clientes que domicilien por primera vez en la entidad o que vuelvan a hacerlo tras al menos 12 meses. Unicaja abona el incentivo cada mes mientras el cliente mantenga la domiciliación y cumpla las condiciones de la campaña, durante un máximo de 12 meses. No exige permanencia ni contempla penalizaciones por cancelación anticipada.
| Ingreso domiciliado | Condición | Incentivo bruto máximo |
|---|---|---|
| Nómina o pensión | Entre 600 y 1.199 euros netos al mes | 350 euros en 12 abonos mensuales |
| Nómina o pensión | 1.200 euros netos o más al mes | 450 euros en 12 abonos mensuales |
| Cuota de autónomos | 50 euros o más | 450 euros en 12 abonos mensuales |
El cliente dispone de tres meses desde la adhesión para cumplir las condiciones. Esta campaña de domiciliación está vigente hasta el 31 de enero de 2027. Los clientes pueden contratarla tanto en la banca digital como en las oficinas de Unicaja.
Devolución del 5% con Bizum durante doce meses
Unicaja también ha ampliado de seis a doce meses su promoción de devolución por compras con Bizum, dirigida a clientes y no clientes. Ofrece un 5% de devolución, con un máximo de 10 euros brutos al mes y 120 euros brutos por cliente, durante un periodo de hasta 12 meses.
Como novedad, la campaña incluye los
Los importes máximos de la nómina (450 euros) y de Bizum (120 euros) suman 570 euros brutos, sin contar los intereses de la cuenta.
Contexto: subida del BCE y plan estratégico de Unicaja
Unicaja enmarca la oferta en su
El pasado 10 de septiembre, el Consejo de Gobierno del BCE
“Estas ofertas muestran que la subida de tipos está intensificando la competencia por el ahorro. El BCE marca una referencia muy importante, pero cada banco decide cuánto traslada al cliente según su estrategia de captación y su necesidad de financiación”, señala el experto de Roams.
 Fuente de la imagen principal: Montaje Roams


Últimas noticias
Comentarios
