


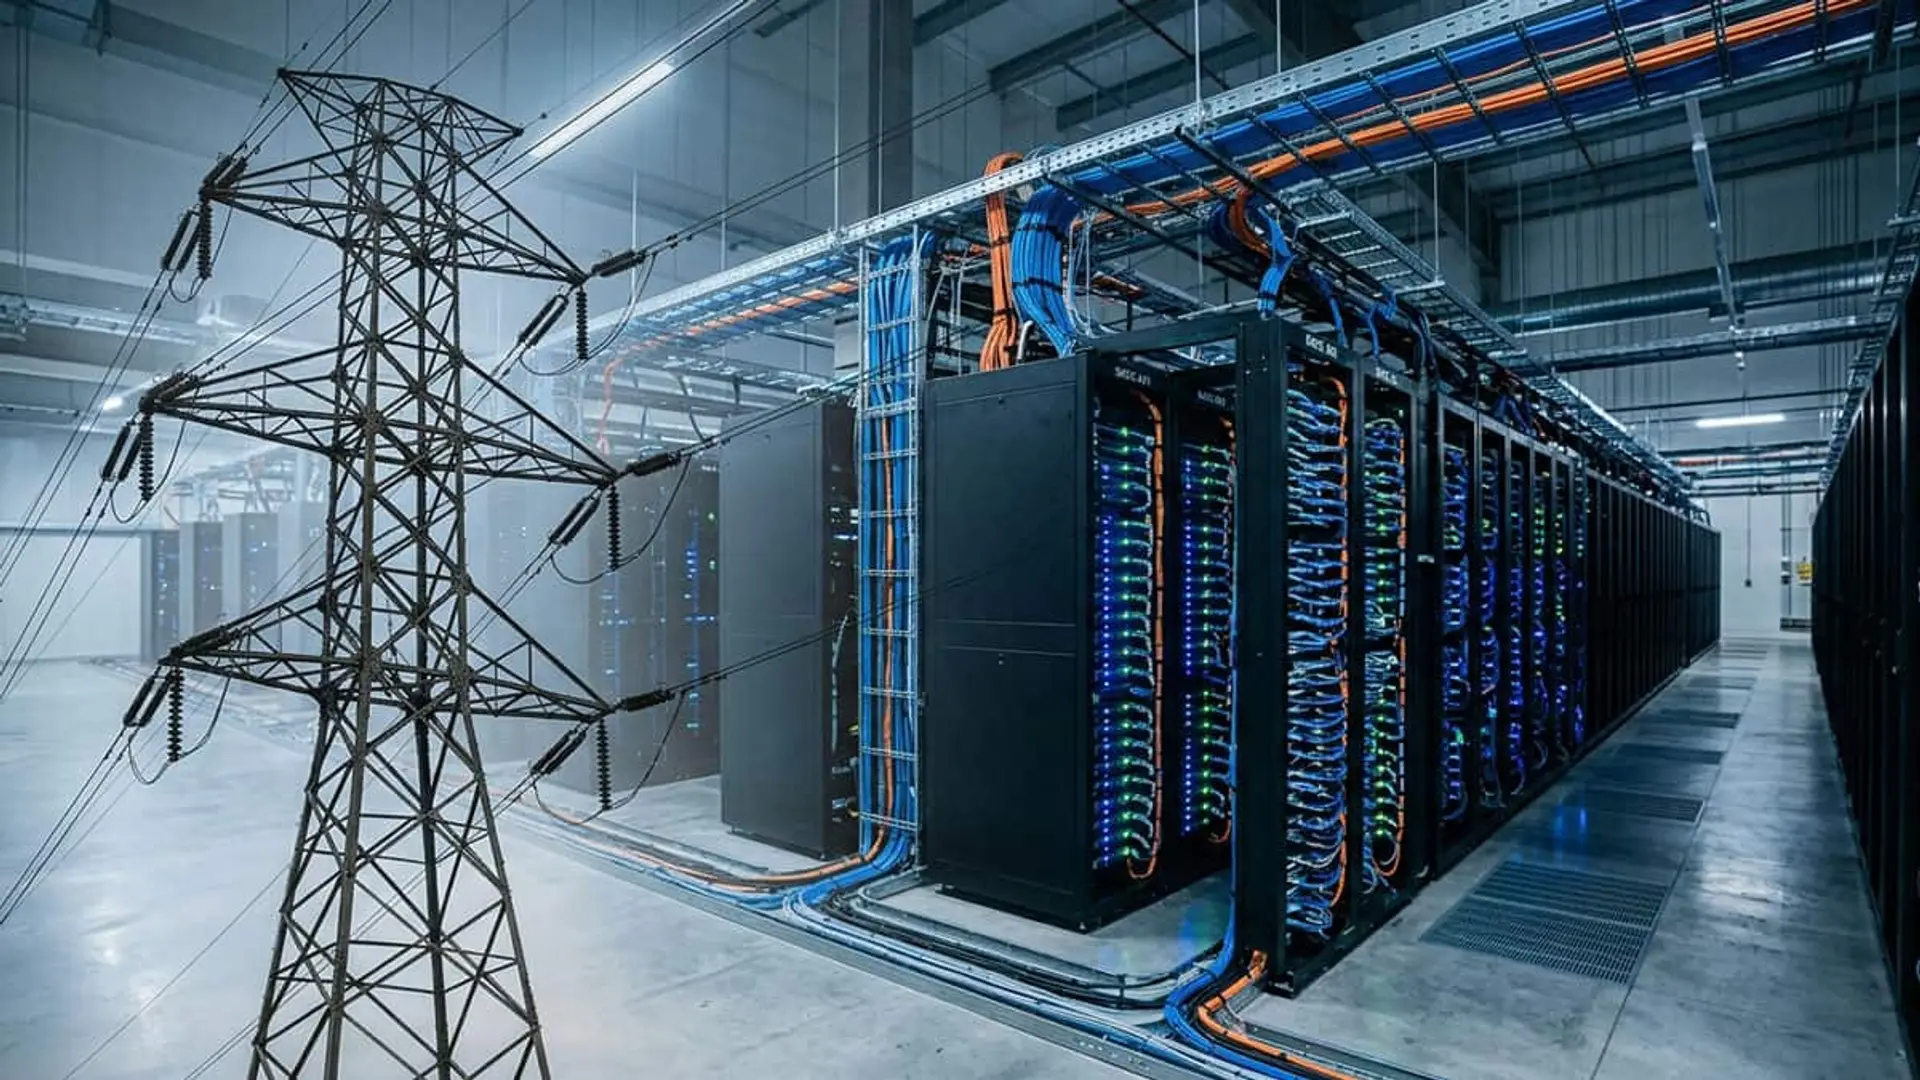
El suministro eléctrico es el gran freno a la inversión en centros de datos de IA: 31,6 billones hasta 2050
- EEUU concentrará el 48% de la inversión mundial
- El gasto se desplaza de los edificios a los chips


El despliegue masivo de la inteligencia artificial está transformando de forma irreversible los sectores de las telecomunicaciones y la energía. Según las proyecciones de PwC, sostener esta revolución digital exigirá una inversión global acumulada en centros de datos de hasta 31,6 billones de dólares entre 2026 y 2050. Este monumental esfuerzo de capital escalará desde los 800.000 millones anuales actuales hasta rozar los 1,8 billones a mediados de siglo.
Este crecimiento no responde únicamente a una expansión inmobiliaria, sino al voraz apetito eléctrico de los nuevos modelos computacionales y sus procesadores de alto rendimiento. En consecuencia, la previsión de inversión acumulada podría oscilar entre los 22 y los 50 billones de dólares en función de la velocidad de adopción tecnológica y su impacto directo en la demanda de potencia.
El cuello de botella estructural de la red eléctrica
En este escenario de hipercrecimiento, la liquidez financiera no representa el mayor desafío. La viabilidad de las futuras infraestructuras de hiperescala dependerá, entre otros factores, del acceso a un suministro energético masivo, continuo y con una baja huella de carbono. Por ello, la disponibilidad de conexión a la red de alta tensión, la capacidad real de evacuación de las subestaciones y los tiempos de tramitación para desplegar nuevas líneas se han convertido en los factores determinantes para ubicar un proyecto por encima de la propia financiación.
El problema trasciende la mera generación eléctrica y entra de lleno en el transporte. Resulta imperativo
La obsolescencia tecnológica redefine la inversión
Desde la perspectiva del ciclo de vida de los activos, la naturaleza del gasto también sufrirá una mutación acelerada. Los equipos de telecomunicaciones y el hardware de procesamiento acapararán la práctica totalidad del presupuesto a largo plazo al pasar de representar el 70% de la inversión en 2026 al 93% en 2050, dejando un margen residual para la obra civil.
Este desequilibrio se explica por la rápida obsolescencia de los semiconductores frente a la durabilidad de los edificios. En términos prácticos, cada divisa invertida en las instalaciones físicas y los sistemas de climatización arrastrará doce unidades adicionales en futuras renovaciones tecnológicas cíclicas.
La hegemonía geográfica condicionada por el músculo energético
A nivel global, la capacidad de garantizar este suministro eléctrico dictará el reparto del capital. Estados Unidos absorberá casi la mitad de la inversión con unos 15,1 billones de dólares, impulsado por su concentración de desarrolladores y su agilidad para conectar grandes cargas a la red.
Sumando a actores estratégicos por sus competitivos costes eléctricos como Canadá y Chile, el continente americano en su conjunto aglutinará 16,5 billones de dólares.
En paralelo, la región de Asia-Pacífico captará 8,2 billones liderada por el fuerte empuje de China e India. Europa corre el riesgo de quedar rezagada respecto a su peso económico con una previsión de 5,6 billones de dólares debido a las fuertes tensiones de su sistema eléctrico.
| Inversión acumulada | |
|---|---|
| América | 16,5 billones de dólares |
| EEUU | 15,1 billones de dólares |
| Asia-Pacífico | 8,2 billones de dólares |
| Europa | 5,6 billones de dólares |
| Oriente Medio | 1,1 billones de dólares |
| África | 255.000 millones de dólares |
La encrucijada de Europa frente a los polos energéticamente eficientes
PwC identifica tres frenos fundamentales para el avance europeo y el principal es la severa restricción de acceso a la electricidad a gran escala, a lo que se suma una densa fragmentación regulatoria y procesos de planificación complejos. Los operadores demandan mercados capaces de asegurar volúmenes masivos de energía a precios competitivos a largo plazo y sin penalizar los objetivos de descarbonización.
Bajo estas premisas emergen polos de atracción donde la matriz energética es muy favorable. Los países nórdicos destacan al combinar una alta penetración de renovables con temperaturas frías extremas que reducen drásticamente el gasto eléctrico derivado de la refrigeración de los servidores, con precios de la electricidad entre un 40% y un 50% más bajos que en el resto de Europa.
De igual modo, el mercado ibérico aprovecha su amplio despliegue renovable y su excelente conectividad de fibra óptica. Las proyecciones de CBRE para esta región apuntan a un potencial de 4,5 gigavatios de potencia IT a medio plazo, con Madrid liderando indiscutiblemente la capacidad instalada y en construcción, con 224 megavatios IT ya operativos y otros 228 en fase de construcción.
Latencia y soberanía digital en el tablero geopolítico
La arquitectura de las redes de telecomunicaciones y las tensiones comerciales terminarán de moldear este mapa. Actualmente,
La búsqueda de soberanía digital actúa como contrapeso. La exigencia gubernamental de procesar datos críticos dentro de las fronteras nacionales forzará a redistribuir capital hacia mercados con redes eléctricas menos competitivas pero estratégicamente necesarios, lo que mantendría el volumen global de inversión con una caída mínima. Unos
Las exigencias técnicas de la red también condicionan la ubicación. Mientras que el entrenamiento de algoritmos pesados puede instalarse allí donde el megavatio hora sea más barato, cerca del 30% de las cargas de trabajo exigen una latencia mínima de red, lo que obliga a desplegar los servidores lo más cerca posible del usuario final.
Tal y como señala Clara Cutajar, responsable global de Infraestructuras de PwC Australia, la infraestructura de inteligencia artificial se está convirtiendo en uno de los mayores retos de asignación de capital de la próxima generación al cruzar transversalmente la tecnología, la energía, el mercado inmobiliario, las cadenas de suministro, la regulación y la financiación.
 Fuente de la imagen principal: Montaje Roams


Últimas noticias
Comentarios
