


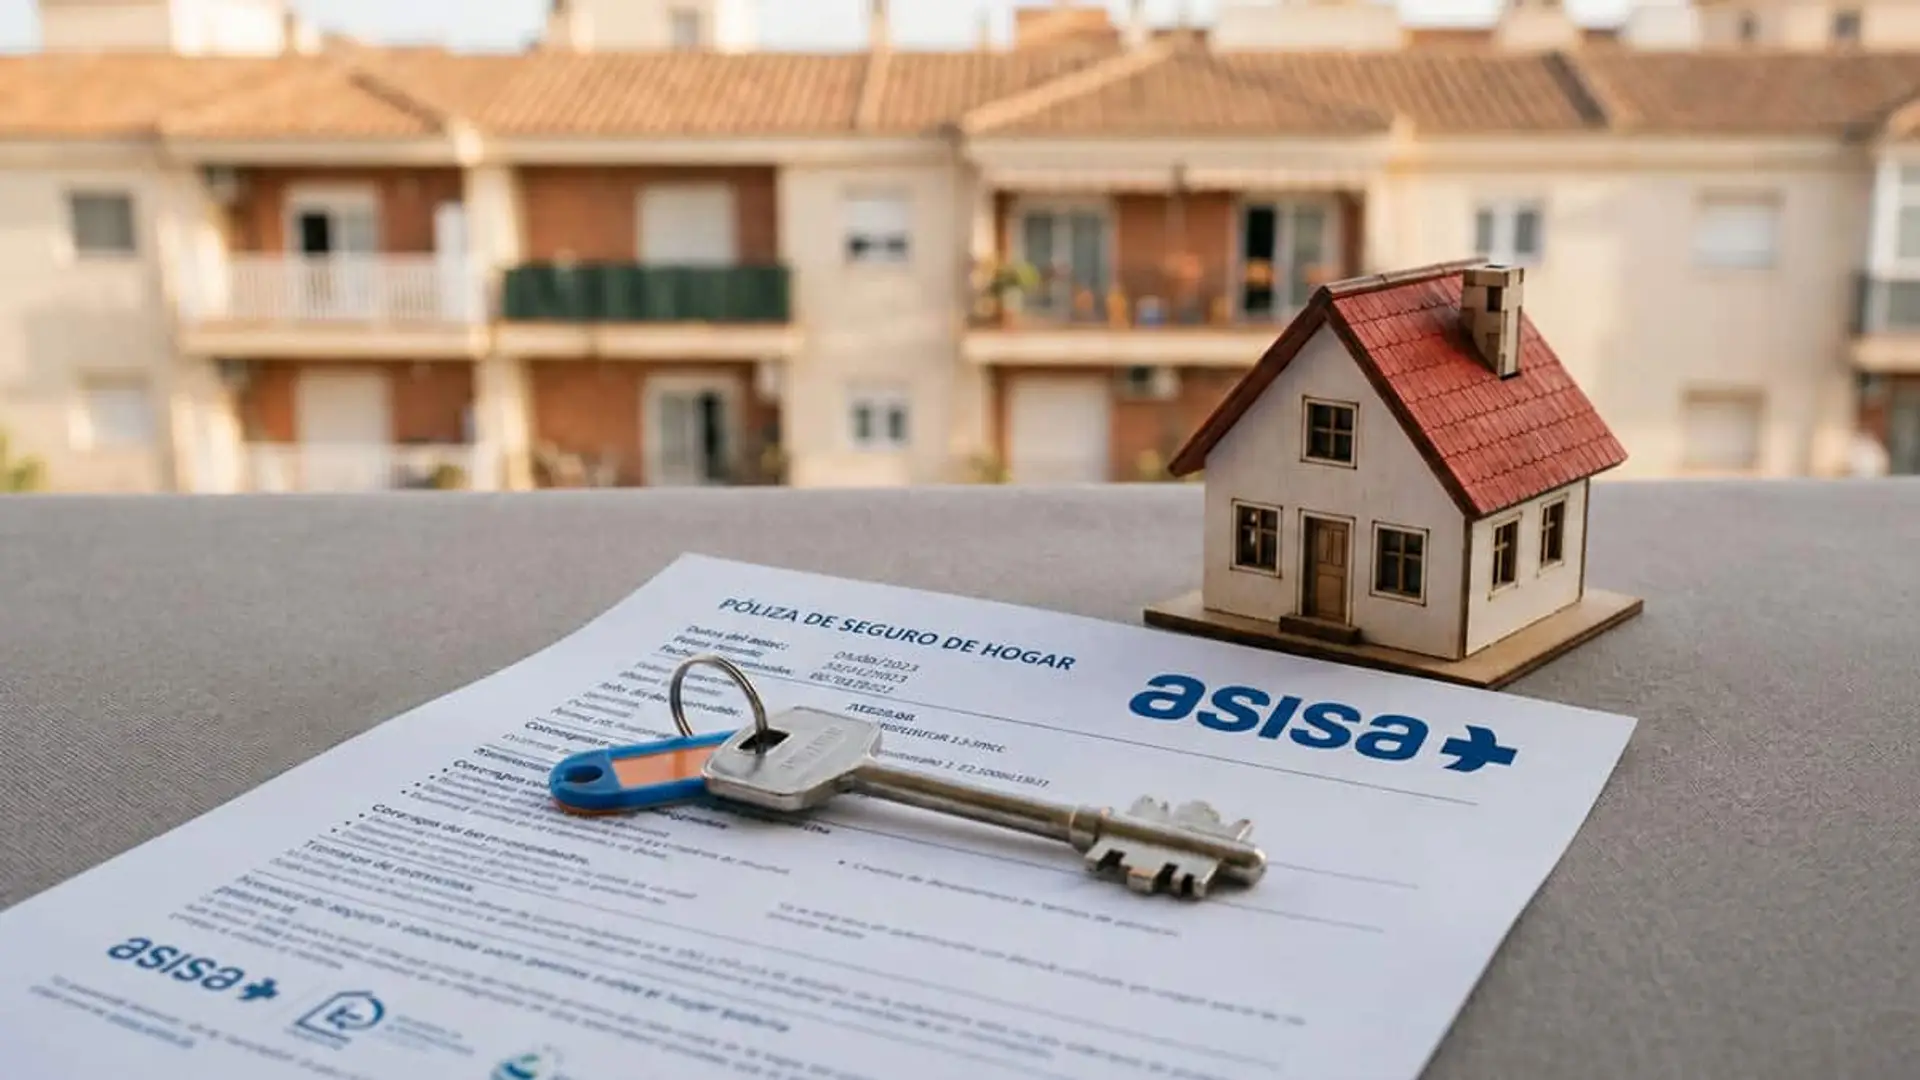
ASISA entra en el seguro de hogar con seis productos según seas propietario, casero o inquilino
- Permite contratar la póliza con hasta 12 meses de antelación
- Tras la creación de Asisa Home y la autorización del regulador


ASISA ha lanzado ASISA Hogar, su primer seguro de vivienda, con pólizas distintas para propietarios, caseros e inquilinos. Cada perfil recibe un producto ajustado a sus riesgos reales en lugar de una póliza única para todos. La aseguradora entra así en el multirriesgo hogar, uno de los ramos de seguros de no vida más grandes de España.
En total son seis productos -dos por cada perfil-, con nombres que ya adelantan el nivel de protección: Lo Necesario, Con Todo, Casero, Casero Blindado, Inquilino Lo Necesario e Inquilino Con Todo.
Dos coberturas para el propietario de su vivienda
El seguro para propietarios de vivienda habitual tiene dos modalidades, una esencial y otra más completa. Ambas cubren daños por agua y humedad, incendios, fenómenos atmosféricos, robos y actos vandálicos, además de electrodomésticos y caldera.
La versión más completa suma protección frente a la ocupación ilegal, asistencia legal y cobertura ante atracos fuera de casa. ASISA añade también protección jurídica, tecnológica y emocional en este nivel superior.
Como explica David Salazar, experto en seguros de Roams, “ASISA no se limita a cubrir los siniestros domésticos habituales: en la modalidad superior incorpora ocupación, asistencia legal y servicios tecnológicos o emocionales. Son prestaciones que también aparecen en otras compañías, por lo que conviene comparar su alcance, límites y forma de asistencia antes de decidir”.
Coberturas específicas para caseros e inquilinos
Para quienes alquilan su vivienda, ASISA revisa antes la solvencia de los futuros inquilinos. El seguro cubre el impago de rentas y ofrece defensa jurídica si el inquilino ocupa la vivienda de forma ilegal.
Los inquilinos pueden asegurar el contenido y los efectos personales de la casa frente a robo, incendio y daños por agua. La póliza añade responsabilidad civil y asistencia jurídica para conflictos derivados del contrato de arrendamiento.
El nivel superior para inquilinos añade también la posibilidad de blindar la fianza, con asistencia jurídica para reclamarla si el casero la retiene de forma indebida.
Salazar añade que “la oferta para alquiler diferencia bien quién asume cada riesgo: el casero protege el inmueble, las rentas y la defensa jurídica, mientras el inquilino asegura sus bienes y su responsabilidad. Frente a otras pólizas del mercado, la clave será revisar la solvencia exigida, las carencias y los límites de impago o fianza”.
Qué cubre cada producto de ASISA Hogar
Cada nivel añade una capa extra de protección respecto a la versión básica correspondiente.
| Perfil | Nivel de cobertura | |
|---|---|---|
| ASISA Hogar Lo Necesario | Propietario | Protección esencial: agua, incendio, fenómenos atmosféricos y robo |
| ASISA Hogar Con Todo | Propietario | Cobertura integral, con servicios añadidos como ocupación ilegal y asistencia legal |
| ASISA Hogar Casero | Casero | Protección estándar de la vivienda alquilada |
| ASISA Hogar Casero Blindado | Casero | Cobertura ampliada, con protección de los ingresos por alquiler |
| ASISA Hogar Inquilino Lo Necesario | Inquilino | Protección básica del contenido y los efectos personales |
| ASISA Hogar Inquilino Con Todo | Inquilino | Cobertura reforzada para el inquilino |
Facilidades para contratar y cambiar de aseguradora
ASISA permite programar el inicio de la póliza con hasta doce meses de antelación, algo útil para quien firma un seguro de hogar antes de mudarse o de que caduque el anterior. La compañía también se encarga de gestionar la cancelación de la póliza que el cliente tuviera contratada con otra aseguradora.
La gestión de siniestros y la atención al cliente se hacen desde la aplicación móvil de ASISA o por WhatsApp, sin tener que llamar por teléfono para gestionar el siniestro.
Por qué ASISA entra ahora en el seguro de hogar
La entrada en hogar llega después de que
Como señala el experto, “ASISA entra ahora porque ya dispone de autorización para operar en los ramos necesarios y porque busca diversificarse más allá del seguro de salud. Hogar le permite aprovechar su cartera actual, vender más de un producto al mismo cliente y reforzar una relación continuada, aunque deberá demostrar su capacidad de reparación y gestión de siniestros”.
La aseguradora explica en su comunicado que quiere “alejarse del modelo tradicional de pólizas únicas” y ofrecer coberturas ajustadas a cada perfil de cliente. El hogar se suma así a una cartera donde ASISA ya vende seguros de salud, dental, vida, decesos, accidentes, viaje, mascotas y deporte.
En 2025,
Otras aseguradoras generalistas como Línea Directa, Mutua Madrileña o Santalucía han reforzado su presencia en hogar en los últimos años, según ha trascendido en el sector. Bancos como Santander Seguros o BBVA Seguros también lo usan, en su caso para fidelizar a sus clientes hipotecarios.
 Fuente de la imagen principal: Montaje Roams


Últimas noticias
Comentarios
